
Accountability no setor público: como transformar prestação de contas em confiança institucional
Accountability no setor público é a obrigação de gestores e órgãos públicos de explicar decisões, prestar contas, permitir o controle e responder pelas consequências de seus atos. Para a gestão municipal, o conceito não se resume à publicação de dados: exige informação acessível, registros confiáveis, canais de questionamento e capacidade de demonstrar como cada decisão foi tomada.
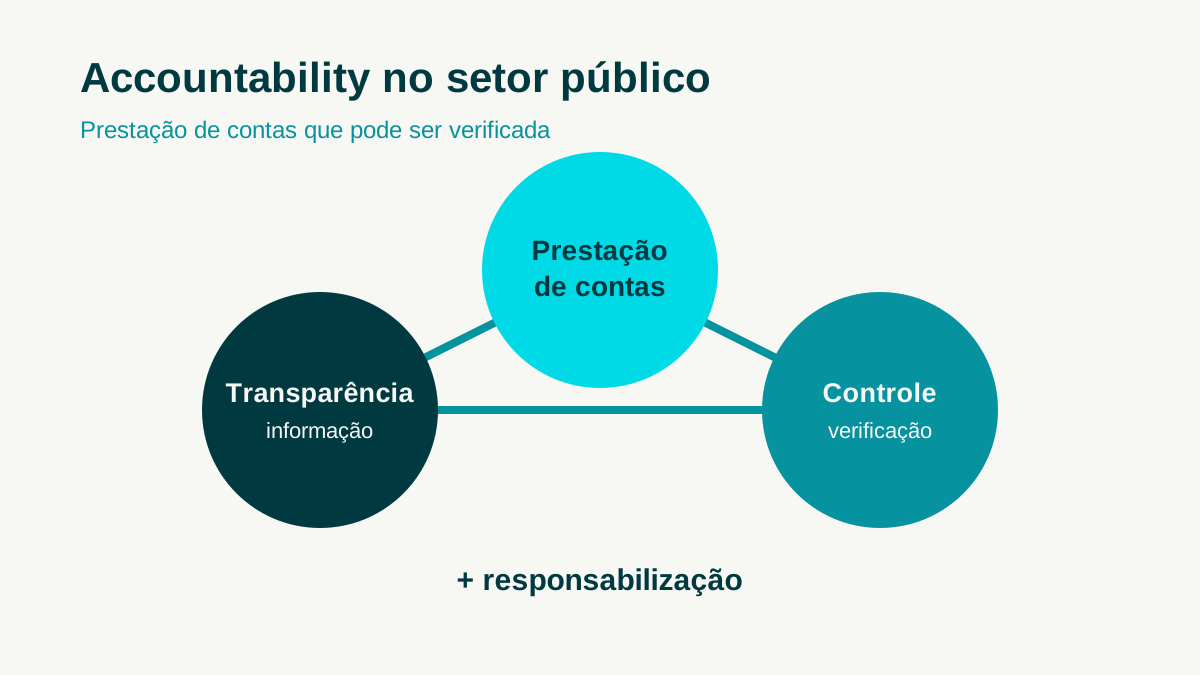
Na prática, accountability conecta três dimensões da administração pública: transparência, responsabilização e resposta institucional. Quando essas dimensões estão organizadas, o município reduz riscos, melhora a qualidade da decisão e fortalece a confiança nas políticas públicas.
O que é accountability no setor público?
Accountability é um dever de responder por decisões, recursos e resultados. No município, isso envolve prefeito, secretários, dirigentes, servidores e órgãos de controle, cada qual dentro de suas competências legais.
A publicação de uma despesa no portal da transparência é transparência. A accountability começa quando a administração consegue explicar a finalidade do gasto, indicar o responsável, apresentar documentos, demonstrar o resultado esperado e responder a questionamentos ou apontamentos de controle.
Esse fluxo depende de rastreabilidade. Processos sem histórico, documentos dispersos, decisões sem justificativa e aprovações informais dificultam a prestação de contas — mesmo quando o município publica parte das informações exigidas.
Accountability e transparência: qual é a diferença?
Os conceitos são relacionados, mas não equivalentes:
- Transparência: disponibilização de informações públicas de forma ativa ou mediante solicitação.
- Prestação de contas: apresentação de informações sobre atos, recursos, decisões e resultados.
- Accountability: combinação de transparência, dever de explicar, possibilidade de controle e responsabilização pelas consequências.
Um município pode publicar muitos dados e ainda ter baixa accountability se as informações forem incompletas, desatualizadas, incompreensíveis ou não estiverem conectadas aos documentos que sustentam as decisões.
Para o gestor, a pergunta operacional é: a prefeitura consegue reconstruir o caminho de uma decisão, identificar quem participou, localizar os documentos e demonstrar o resultado produzido? Se a resposta for não, existe um risco de governança a ser tratado.
Quais são os tipos de accountability?
A classificação mais usada diferencia accountability vertical, horizontal e societal. No ambiente municipal, elas funcionam de forma complementar.
Accountability vertical
É o controle exercido pela sociedade sobre os governantes. As eleições são o mecanismo mais conhecido, mas o acompanhamento público também ocorre por meio do acesso à informação, da participação em audiências, de manifestações e do monitoramento de políticas públicas.
Como as eleições são periódicas, a administração precisa manter instrumentos permanentes de informação e diálogo. Publicar metas, execução e resultados em linguagem compreensível é mais útil para o controle social do que disponibilizar apenas arquivos sem contexto.
Accountability horizontal
É o controle realizado por instituições públicas sobre outras instituições públicas. No município, pode envolver:
- controle interno;
- Câmara Municipal;
- Tribunal de Contas competente;
- Ministério Público;
- controladorias e corregedorias;
- auditorias e instâncias de fiscalização.
Esse controle exige documentação íntegra, competência definida, segregação de funções e prazos acompanhados. A administração que não consegue localizar a versão final de um documento ou comprovar a sequência de aprovações aumenta o custo de auditorias e a exposição a apontamentos.
Accountability societal
É exercida por organizações da sociedade civil, imprensa, conselhos de políticas públicas, associações e entidades que acompanham a atuação do governo.
A gestão municipal pode fortalecer essa dimensão ao oferecer dados abertos e compreensíveis, manter canais de acesso à informação e organizar consultas, audiências e respostas. O objetivo não é apenas receber demandas, mas demonstrar como elas foram analisadas e encaminhadas.
Qual é o marco legal da accountability no Brasil?
Accountability não é uma lei isolada. Ela resulta da combinação de princípios constitucionais, regras de transparência, responsabilidade fiscal, proteção de dados, controle e responsabilização.
- Constituição Federal, art. 37: estabelece os princípios de legalidade, impessoalidade, moralidade, publicidade e eficiência para a administração pública. A publicidade e a eficiência, associadas ao dever de controle, formam bases importantes da prestação de contas.
- Lei de Acesso à Informação — Lei nº 12.527/2011: disciplina o acesso a informações públicas e as obrigações de transparência ativa e passiva. A aplicação municipal deve observar a lei e a regulamentação local.
- Lei de Responsabilidade Fiscal — Lei Complementar nº 101/2000: estabelece normas de finanças públicas voltadas à responsabilidade na gestão fiscal e prevê instrumentos de transparência e prestação de contas.
- Lei de Improbidade Administrativa — Lei nº 8.429/1992, com alterações posteriores: disciplina atos de improbidade e as sanções aplicáveis nos termos legais. A análise de qualquer conduta deve considerar a redação vigente e os requisitos legais.
- Lei Geral de Proteção de Dados Pessoais — Lei nº 13.709/2018: impõe limites e responsabilidades ao tratamento de dados pessoais pelo poder público. Transparência não autoriza a exposição indiscriminada de dados protegidos.
Fontes oficiais: Constituição Federal, Lei de Acesso à Informação, Lei de Responsabilidade Fiscal, Lei de Improbidade Administrativa e LGPD.
O Tribunal de Contas da União também relaciona transparência e accountability à divulgação de informações primárias, íntegras, autênticas e atualizadas, especialmente nas contratações públicas.
Como aplicar accountability na gestão municipal?
A aplicação deve sair do discurso e entrar no desenho dos processos. Cinco frentes ajudam a estruturar essa prática.
1. Defina responsabilidades e pontos de decisão
Cada processo deve deixar claro quem recebe, analisa, aprova, revisa e responde. A matriz de responsabilidades reduz sobreposição, evita lacunas e facilita a identificação do responsável por cada etapa.
2. Mantenha o histórico completo do processo
Documentos, despachos, pareceres, decisões, prazos e versões precisam permanecer associados ao processo correto. O registro deve permitir entender não apenas o resultado, mas também a motivação e o caminho percorrido.
3. Conecte metas, execução e resultado
A prestação de contas financeira é necessária, mas não suficiente. O gestor deve acompanhar a relação entre planejamento, execução orçamentária, entregas e indicadores. Sem essa conexão, a administração demonstra quanto gastou, mas não necessariamente o que entregou.
4. Organize transparência ativa e passiva
A transparência ativa antecipa as informações de interesse coletivo. A passiva responde a pedidos formais. As duas frentes precisam de responsáveis, prazos, critérios de classificação e revisão periódica do conteúdo publicado.
5. Use tecnologia para criar rastreabilidade
Processos eletrônicos, assinaturas eletrônicas, trilhas de auditoria, permissões de acesso e painéis de acompanhamento reduzem a dependência de controles paralelos. A tecnologia não substitui a governança, mas torna a execução verificável e aumenta a capacidade de resposta.
Uma plataforma de governo digital pode centralizar documentos, despachos, tramitação e assinaturas em um fluxo auditável. Isso permite que a prefeitura acompanhe o processo enquanto ele acontece, e não apenas quando uma auditoria solicita documentos meses depois.
Checklist de accountability para prefeituras
Antes de considerar uma rotina preparada para prestação de contas, verifique se:
- existe responsável formal por cada etapa crítica;
- decisões relevantes possuem justificativa registrada;
- documentos e versões estão vinculados ao processo correto;
- prazos de resposta são acompanhados;
- informações publicadas são atualizadas e compreensíveis;
- dados pessoais são tratados conforme a LGPD;
- controles interno e externo conseguem acessar evidências necessárias;
- indicadores mostram execução e resultado;
- há canal para questionamentos e respostas;
- o município consegue reconstruir o histórico de uma decisão sem depender de arquivos pessoais.
Por que a transformação digital fortalece accountability?
A transformação digital fortalece accountability quando melhora a qualidade do registro e a capacidade de resposta. Digitalizar um documento isolado não resolve a falta de governança. O ganho aparece quando o município redesenha o fluxo, define responsabilidades, automatiza notificações e mantém as evidências no mesmo ambiente.
Nesse cenário, a gestão ganha previsibilidade para acompanhar pendências, identificar gargalos e responder a órgãos de controle. O servidor também trabalha com mais segurança, porque a decisão fica apoiada em documentos, prazos e histórico verificáveis.
Conheça como o processo eletrônico para prefeituras pode apoiar a tramitação, a organização documental e a rastreabilidade dos processos administrativos.
Perguntas frequentes sobre accountability
Accountability é o mesmo que transparência?
Não. Transparência é a disponibilização de informações. Accountability inclui também o dever de explicar decisões, permitir controle e responder por consequências.
Quais são os tipos de accountability?
Os tipos mais citados são vertical, horizontal e societal. Eles representam, respectivamente, o controle social sobre governantes, o controle entre instituições públicas e o acompanhamento realizado por organizações da sociedade.
Qual lei trata de accountability?
Não há uma única lei geral de accountability. O conceito é sustentado por normas como a Constituição Federal, a Lei de Acesso à Informação, a Lei de Responsabilidade Fiscal, a legislação de controle e responsabilização e a LGPD.
Como a prefeitura pode melhorar sua accountability?
Comece por mapear responsabilidades, registrar decisões e manter a trilha documental dos processos. Depois, conecte transparência, indicadores, canais de resposta e controles internos em uma rotina permanente.
Conclusão
Accountability no setor público é uma capacidade institucional: a prefeitura precisa conseguir demonstrar o que decidiu, por que decidiu, quem participou, quais recursos foram utilizados e quais resultados foram produzidos.
Para isso, transparência precisa estar conectada a processos organizados, documentos íntegros, responsabilidades claras e mecanismos de controle. Com governança e tecnologia adequadas, a prestação de contas deixa de ser uma resposta improvisada e passa a fazer parte do funcionamento normal da gestão.
Agende uma demonstração e veja como estruturar processos públicos mais rastreáveis, seguros e eficientes.
Sumário

Redação Aprova
A Redação Aprova produz conteúdos sobre gestão pública, legislação e transformação digital para apoiar prefeitos, secretários e equipes municipais. Os artigos são desenvolvidos com base em fontes oficiais, boas práticas do setor público e a partir da experiência da Aprova no desenvolvimento de soluções para modernizar a administração municipal.