
Como estruturar o pedido de isenção de tributos municipais como processo eletrônico
Estruturar o pedido de isenção de tributos municipais como processo eletrônico significa transformar em fluxo digital o requerimento pelo qual um contribuinte pede para deixar de pagar IPTU, ISS ou uma taxa municipal com base numa hipótese prevista em lei — com triagem automática por tipo de isenção, checagem documental antes da análise e vínculo direto entre o deferimento e a baixa do lançamento na arrecadação. A isenção não nasce do sistema: ela nasce da lei municipal que a autoriza. O que o processo eletrônico resolve é o que acontece entre o requerimento do contribuinte e a resposta fundamentada da prefeitura.
Este guia cobre o que caracteriza esse processo, o passo a passo para estruturá-lo, o que a legislação exige — inclusive o efeito da isenção como renúncia de receita nas contas públicas — e os indicadores para acompanhar o volume de pedidos e o impacto fiscal concedido.
O que é o pedido de isenção de tributos municipais
É o requerimento pelo qual um contribuinte — pessoa física, entidade sem fins lucrativos, produtor rural, aposentado, entre outras categorias que a lei municipal definir — pede a dispensa do pagamento de um tributo específico, comprovando que preenche os requisitos objetivos daquela hipótese. Diferente da imunidade tributária, que tem origem constitucional e independe de requerimento, a isenção é benefício fiscal criado pelo legislador municipal, previsto em lei própria, que pode ser restrito a determinado tributo, período ou território, e pode ser revisto ou revogado por lei posterior.
Na prática municipal, os pedidos mais comuns incidem sobre IPTU (isenção para aposentados de baixa renda, imóvel único, entidades filantrópicas), ISS (profissionais autônomos, microempreendedores em hipóteses específicas) e taxas vinculadas a serviços ou ao poder de polícia. Cada hipótese tem seus próprios requisitos documentais, e é comum que um único protocolo genérico de “requerimento diverso” receba pedidos de isenção de naturezas completamente diferentes, sem checklist específico para nenhuma delas.
Por que estruturar esse processo importa
Sem um fluxo próprio, o pedido de isenção costuma tramitar como um requerimento avulso: o contribuinte anexa o que lembra de anexar, o setor de tributos recebe sem saber de antemão qual documento falta, e a análise se arrasta em ciclos de exigência e devolução. O custo não é só o tempo do contribuinte — é o risco de a prefeitura conceder isenção sem lastro documental completo, ou de indeferir por engano um pedido que preenchia os requisitos, mas não foi instruído de forma padronizada.
Há ainda um ponto que costuma escapar da rotina operacional: toda isenção concedida é uma renúncia de receita, e a Lei de Responsabilidade Fiscal trata isso como matéria orçamentária, não só tributária. Um processo que não gera dado estruturado sobre quantas isenções foram concedidas, para qual tributo e com que impacto financeiro deixa a prefeitura sem lastro para cumprir essa exigência — e vulnerável numa auditoria do Tribunal de Contas.
Passo a passo para estruturar o pedido de isenção
1. Mapeie as hipóteses de isenção previstas na legislação municipal
Levante, no código tributário municipal e em leis específicas, todas as hipóteses de isenção vigentes, o tributo a que cada uma se aplica e se há prazo de vigência ou condição de manutenção do benefício.
2. Defina os requisitos documentais por hipótese
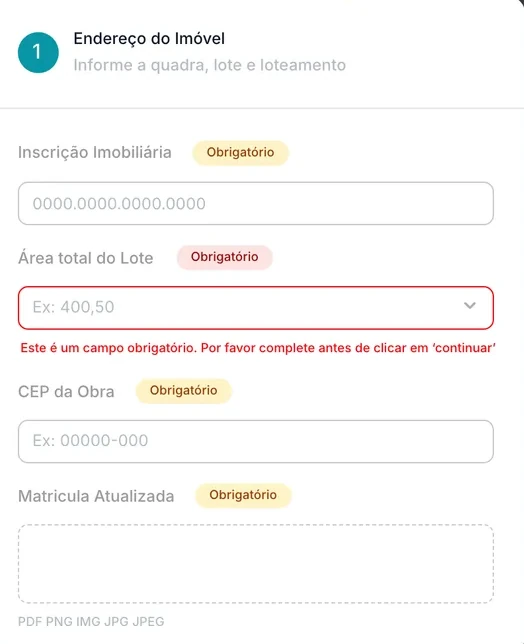
Para cada hipótese mapeada, especifique os documentos mínimos exigidos — comprovante de renda, laudo médico, estatuto de entidade sem fins lucrativos, comprovante de atividade rural — e trate cada um como campo obrigatório do formulário correspondente àquela hipótese, não de um formulário único genérico.
3. Estruture a triagem automática por tipo de isenção e tributo
Configure o protocolo para direcionar automaticamente cada pedido ao setor competente — tributos imobiliários, ISS, taxas — a partir da hipótese selecionada pelo contribuinte, sem depender de reclassificação manual por quem recebe o requerimento.
4. Parametrize a validação documental antes da análise
Trave o protocolo quando faltar documento obrigatório da hipótese selecionada, para que o setor de tributos receba apenas pedidos já instruídos, em vez de descobrir a pendência só na análise.
5. Defina prazo e rito de decisão, com fundamentação registrada
Estabeleça o prazo de resposta ao contribuinte e exija que o deferimento ou indeferimento seja registrado com a fundamentação legal correspondente — a hipótese de isenção aplicada e os documentos que sustentaram a decisão.
6. Vincule o deferimento à baixa automática no lançamento do tributo
Configure o fluxo para que a isenção deferida reflita imediatamente no lançamento do tributo, evitando que uma guia de cobrança já isenta continue sendo emitida por falha de comunicação entre o processo e o sistema de arrecadação.
7. Registre a renúncia fiscal gerada por hipótese e por período
Estruture o processo para gerar dado consolidado — quantos pedidos, de qual hipótese, com qual valor de tributo dispensado — que alimente a estimativa de impacto orçamentário-financeiro exigida na concessão de benefício tributário.
O que a legislação exige
O art. 176 do Código Tributário Nacional (Lei nº 5.172/1966) estabelece que a isenção é sempre decorrente de lei que especifique as condições, os requisitos e os tributos a que se aplica, e o art. 179 exige que, quando não concedida em caráter geral, seja efetivada por requerimento do interessado, com prova do preenchimento das condições e requisitos previstos em lei. O art. 178 da mesma norma fixa que a isenção pode ser revogada a qualquer tempo, salvo se concedida por prazo certo e sob condições, situação em que passa a gerar direito adquirido ao contribuinte.
A Lei de Responsabilidade Fiscal (Lei Complementar nº 101/2000), no art. 14, condiciona a concessão de benefício tributário do qual decorra renúncia de receita à estimativa do impacto orçamentário-financeiro no exercício em que deva iniciar sua vigência e nos dois seguintes, além de exigir que a medida atenda à Lei de Diretrizes Orçamentárias e esteja acompanhada de demonstração de que a renúncia foi considerada na receita da Lei Orçamentária Anual, ou de medida de compensação. Um processo de isenção que não produz esse dado consolidado deixa a prefeitura sem lastro para essa exigência.
Como o Aprova resolve isso
- O formulário de requerimento organiza a triagem automática por hipótese de isenção e tributo, direcionando o pedido ao setor competente sem depender de reclassificação manual do protocolo.
- A validação de documentos com IA antes do protocolo trava pedidos com documentação incompleta antes de chegarem à fila de análise do setor de tributos.
- A emissão e baixa de taxa integrada ao despacho do processo permite vincular o deferimento da isenção diretamente ao lançamento do tributo, sem depender de conferência manual entre processo e sistema de arrecadação.
- O histórico do processo registra data, fundamentação legal e responsável pela decisão, sustentando a defesa em eventual auditoria do Tribunal de Contas.
- Dashboards personalizados permitem acompanhar o volume de renúncia fiscal por hipótese de isenção e por período, sem depender de levantamento manual para alimentar a estimativa exigida pela LRF.
Indicadores para medir o processo
- Tempo médio entre o protocolo e a decisão do pedido de isenção, por tipo de tributo.
- Percentual de pedidos indeferidos por documentação incompleta.
- Volume de renúncia fiscal concedida por hipótese de isenção, no período.
- Reincidência de requerimentos idênticos indeferidos pelo mesmo motivo, indicando falha de comunicação sobre os requisitos.
FAQ sobre isenção de tributos municipais
Toda isenção de tributo municipal precisa estar prevista em lei específica?
Sim. O art. 176 do CTN exige que a isenção decorra de lei que especifique as condições, os requisitos e os tributos a que se aplica — a prefeitura não pode conceder isenção por prática administrativa ou decreto sem amparo em lei própria.
Isenção tributária é a mesma coisa que imunidade tributária?
Não. A imunidade tem origem constitucional e independe de requerimento; a isenção é benefício fiscal criado pelo legislador municipal, que pode ser restrito a determinado tributo ou período e revogado por lei posterior.
O contribuinte precisa comprovar que preenche os requisitos a cada pedido?
Sim, quando a isenção não é concedida em caráter geral. O art. 179 do CTN exige requerimento do interessado com prova do preenchimento das condições e requisitos previstos em lei.
Uma isenção concedida pode ser revogada depois?
Em regra, sim, a qualquer tempo — exceto quando concedida por prazo certo e sob condições, situação em que o art. 178 do CTN protege o contribuinte com direito adquirido enquanto a condição for mantida.
Como a prefeitura contabiliza o impacto da isenção nas contas públicas?
Toda isenção da qual decorra renúncia de receita precisa vir acompanhada da estimativa de impacto orçamentário-financeiro exigida pelo art. 14 da Lei de Responsabilidade Fiscal, considerada na estimativa de receita da Lei Orçamentária Anual ou acompanhada de medida de compensação.
Conclusão
Isenção tributária não é ausência de processo — é renúncia de receita que precisa de rito, fundamentação e rastreabilidade tão rigorosos quanto os de um lançamento. Estruturar o pedido como processo eletrônico, com triagem por hipótese, validação documental antes da análise e vínculo automático com a baixa do lançamento, reduz o retrabalho entre contribuinte e setor de tributos e dá à prefeitura o dado consolidado que a Lei de Responsabilidade Fiscal exige. Para ver como o Aprova aplica esse desenho a um fluxo de tributos real, agende uma demonstração.
Sumário

Redação Aprova
A Redação Aprova produz conteúdos sobre gestão pública, legislação e transformação digital para apoiar prefeitos, secretários e equipes municipais. Os artigos são desenvolvidos com base em fontes oficiais, boas práticas do setor público e a partir da experiência da Aprova no desenvolvimento de soluções para modernizar a administração municipal.