
Como estruturar o pedido de isenção de tributo municipal
Estruturar o pedido de isenção de tributo municipal significa transformar um requerimento que costuma chegar como petição avulsa em um processo eletrônico em que o contribuinte comprova, já no protocolo, que cumpre as condições previstas em lei, o setor tributário confere essa prova e a autoridade competente decide por despacho fundamentado, com prazo de validade registrado. O ponto central não é digitalizar o papel: é fazer com que a concessão, que depende de prova caso a caso, seja repetível, auditável e renovável sem retrabalho.
Este guia cobre o que o processo precisa conter, a ordem das etapas, o que a legislação exige, como o Aprova sustenta a operação e quais indicadores mostram se a concessão está sob controle.
O que é o pedido de isenção de tributo municipal
É o requerimento pelo qual o contribuinte pede a dispensa do pagamento de um tributo, como IPTU, taxas de serviço ou outro tributo de competência do município, por se enquadrar em uma hipótese que a lei local prevê. Diferente da imunidade, que decorre da Constituição, a isenção nasce de lei específica do ente e, quando não é concedida em caráter geral, precisa ser reconhecida em cada caso, a partir da prova apresentada pelo interessado.
Por que esse pedido costuma travar
A isenção é um benefício que reduz arrecadação, e por isso a administração precisa conseguir demonstrar por que o concedeu. Sem fluxo estruturado, três problemas se repetem:
- o pedido chega sem a prova de uma condição essencial, como renda, idade, condição do imóvel ou finalidade de uso, e volta ao requerente mais de uma vez;
- a conferência do cadastro do imóvel ou do contribuinte depende de consulta manual ao sistema tributário;
- o benefício é concedido sem registro claro de validade, e ninguém é acionado para reavaliar quando a condição deixa de existir.
O resultado é fila de pedidos parados, tratamento desigual entre requerentes e fragilidade diante de controle externo.
Passo a passo para estruturar o pedido de isenção de tributo municipal
1. Mapeie cada hipótese de isenção da lei local
Liste, com a procuradoria e a área tributária, cada hipótese que a legislação municipal prevê e as condições de cada uma. Cada hipótese vira uma opção do formulário, com seus documentos e critérios próprios. Não parametrize nada que a lei local não preveja.
2. Monte o formulário com campos condicionais
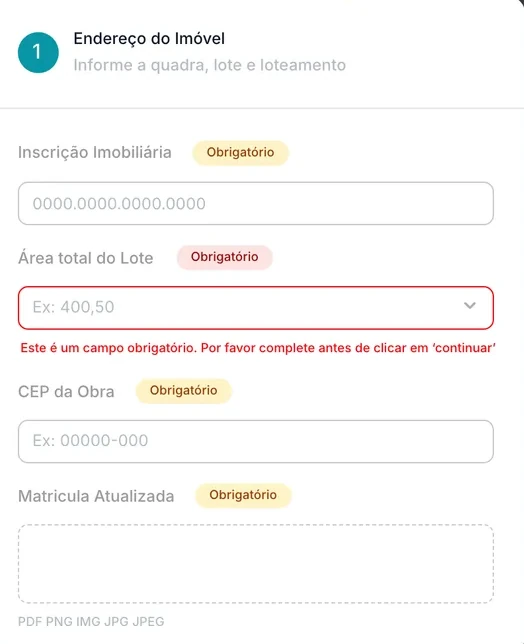
O formulário deve pedir a identificação do requerente, a inscrição do imóvel ou do contribuinte, o tributo e o exercício pretendidos e a hipótese invocada. A hipótese escolhida define quais campos e anexos passam a ser obrigatórios. Campos conectados à base do município evitam redigitação e divergência de dados cadastrais.
3. Valide a documentação na entrada
Comprovantes, certidões e documentos pessoais precisam ser conferidos antes de chegar ao analista. A conferência na entrada orienta o requerente a corrigir o que falta, sem barrar o recebimento do pedido, o que preserva o direito de petição no protocolo eletrônico. O desenho dessa trava está em como validar documentos com IA antes do protocolo.
4. Confira o cadastro e a situação fiscal
O setor tributário verifica se o imóvel ou o contribuinte consta como informado, se há débito em aberto quando a lei o impede de receber o benefício e se não há outro pedido vigente para o mesmo tributo e exercício. Quando o sistema tributário se integra ao processo, essa checagem aparece no próprio caso.
5. Registre o parecer técnico por hipótese
O analista verifica a prova de cada condição e emite parecer como documento do processo, citando o dispositivo da lei local aplicado. Parecer solto em despacho sem base normativa não sustenta a concessão. O controle de prazo por etapa descrito em como controlar prazos de análise na caixa de entrada do servidor vale aqui.
6. Decida por despacho fundamentado e assine
A autoridade competente defere, defere em parte ou indefere por despacho motivado, com assinatura eletrônica. Registre o tributo, o exercício e o período abrangidos pela isenção.
7. Defina validade e a regra de reavaliação
Muitas isenções dependem de condição que muda com o tempo. Registre o prazo de validade do despacho e, quando a lei exigir, a data em que o contribuinte deve renovar a prova. Sem isso, o benefício permanece ativo no cadastro depois de a condição ter deixado de existir.
8. Comunique o lançamento e arquive com o comprovante
Encaminhe a decisão ao setor responsável pelo lançamento para que o benefício reflita no cálculo e notifique o requerente. Feche o processo com a decisão vinculada, para que a concessão possa ser comprovada depois.
O que a legislação exige
A Constituição Federal, no art. 150, § 6º, determina que isenção só pode ser concedida mediante lei específica do ente competente. O Código Tributário Nacional (Lei nº 5.172/1966) trata da isenção nos arts. 175 a 179. O art. 179 prevê que, quando a isenção não é concedida em caráter geral, ela é efetivada em cada caso por despacho da autoridade administrativa, em requerimento com o qual o interessado faça prova do preenchimento das condições e requisitos previstos em lei. Por isso o processo precisa guardar a prova e o despacho. As hipóteses, condições e prazos de cada benefício são os da lei do próprio município, a ser confirmada com a procuradoria antes de parametrizar o fluxo. Como o processo reúne dados pessoais, aplica-se também a Lei Geral de Proteção de Dados (Lei nº 13.709/2018), o que recomenda limitar o acesso ao processo a quem precisa dele.
Como o Aprova resolve isso
- O formulário do pedido é configurável por hipótese de isenção, com campos obrigatórios condicionados e orientação ao lado de cada campo.
- Campos conectados à base de dados do município trazem os dados do imóvel a partir da inscrição informada.
- A validação de documentos por IA confere, no momento do protocolo, se o anexo atende às regras do órgão, como prazo de emissão e legibilidade.
- O despacho pode receber prazo de validade, contado a partir da emissão e ajustável caso a caso.
- Parecer, decisão e assinatura eletrônica ficam no mesmo processo, e a caixa de entrada do analista mostra o prazo restante de cada pedido.
Indicadores para medir o pedido de isenção de tributo municipal
- Tempo médio entre o protocolo e a decisão, por hipótese de isenção.
- Percentual de pedidos devolvidos ao requerente por documentação incompleta.
- Percentual de pedidos decididos dentro do prazo interno.
- Quantidade de isenções vencidas ainda ativas no cadastro.
- Valor de arrecadação dispensado por exercício e por hipótese.
FAQ sobre isenção de tributo municipal
Isenção e imunidade são a mesma coisa?
Não. A imunidade é uma limitação constitucional ao poder de tributar e independe de lei do município. A isenção depende de lei específica do ente que institui o tributo. No fluxo, isso muda a prova exigida e o fundamento do parecer, por isso convém tratar cada uma como hipótese distinta no formulário.
A isenção precisa ser pedida todo ano?
Depende da lei local. Algumas hipóteses valem enquanto a condição existir, outras exigem renovação periódica da prova. O que o fluxo deve garantir é que o prazo de validade esteja registrado no despacho, para que a reavaliação seja disparada quando a lei a exigir.
O contribuinte com débito em aberto pode receber o benefício?
Só se a lei local permitir. Algumas legislações condicionam a isenção à regularidade fiscal, outras não. Confirme com a procuradoria e transforme a regra em checagem do analista, com o resultado registrado no parecer.
Posso conceder a isenção de forma automática?
A conferência de documentos e do cadastro pode ser automatizada, mas a decisão que reconhece o direito em cada caso cabe à autoridade administrativa, com despacho motivado. A automação reduz a verificação, não a responsabilidade pelo ato.
Como evitar pedidos duplicados para o mesmo imóvel e exercício?
Vincule o pedido à inscrição do imóvel e ao exercício, e sinalize ao analista quando já houver pedido em aberto ou isenção vigente. Esse vínculo evita decisões conflitantes sobre o mesmo tributo.
Conclusão
A isenção é uma decisão de renúncia de receita que precisa de prova, fundamento e prazo. Um fluxo com formulário por hipótese, conferência na entrada, parecer registrado e despacho com validade protege a arrecadação e dá ao contribuinte uma resposta rastreável. Para ver como estruturar esse processo na sua prefeitura, câmara ou órgão público, agende uma demonstração do Aprova.
Sumário

Redação Aprova
A Redação Aprova produz conteúdos sobre gestão pública, legislação e transformação digital para apoiar prefeitos, secretários e equipes municipais. Os artigos são desenvolvidos com base em fontes oficiais, boas práticas do setor público e a partir da experiência da Aprova no desenvolvimento de soluções para modernizar a administração municipal.