
Arrecadação de IPTU: 7 estratégias para reduzir a inadimplência
A arrecadação de IPTU não depende apenas da alíquota definida na legislação municipal. O resultado também é consequência da qualidade do cadastro imobiliário, da facilidade para emitir e pagar a guia, da capacidade de notificar o contribuinte e da segurança do processo de cobrança.
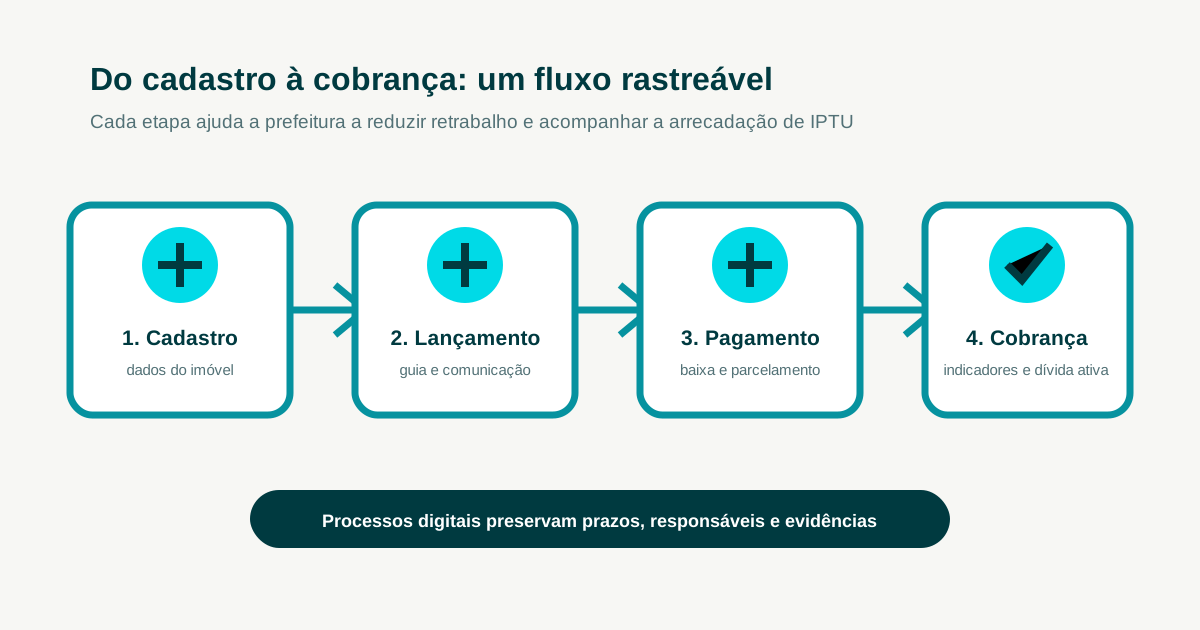
Para a Secretaria de Fazenda, isso muda a pergunta central. Em vez de tratar a inadimplência de IPTU apenas como um problema de cobrança depois do vencimento, é preciso enxergar todo o ciclo: cadastro, lançamento, comunicação, pagamento, contestação, parcelamento e dívida ativa.
Neste guia, você encontra sete estratégias para aumentar a previsibilidade da receita própria sem transformar a fiscalização em uma sequência de tarefas manuais. O foco é a operação municipal: dados confiáveis, fluxos rastreáveis, integração entre áreas e decisões baseadas em indicadores.
O que influencia a arrecadação de IPTU no município?
A arrecadação de IPTU é influenciada por quatro grupos de fatores:
- qualidade e atualização do cadastro imobiliário;
- correção do lançamento e clareza das informações ao contribuinte;
- facilidade de acesso à guia, pagamento, parcelamento e defesa;
- capacidade da prefeitura de acompanhar débitos e executar a cobrança prevista na legislação.
O município não pode presumir que toda redução de pagamento seja inadimplência. Um débito pode estar suspenso por impugnação, parcelado, atingido por remissão ou sujeito a revisão cadastral. Por isso, o controle precisa distinguir o que é atraso, contestação, erro de lançamento e impossibilidade de pagamento.
A base jurídica geral da constituição e cobrança do crédito tributário está no Código Tributário Nacional, mas procedimentos, prazos, descontos, isenções e formas de parcelamento dependem também da legislação do próprio município. Para revisar as regras locais, consulte o artigo sobre Código Tributário Municipal.
Por que a inadimplência de IPTU cresce?
Antes de escolher uma tecnologia, a prefeitura precisa localizar o gargalo. Os problemas mais recorrentes estão em cinco pontos do processo.
Cadastro imobiliário desatualizado
Imóveis sem inscrição, alterações de área não registradas, endereços de correspondência antigos e titularidade desatualizada dificultam o lançamento e a comunicação. O efeito aparece como base tributária incompleta, guias devolvidas, divergências entre setores e dificuldade para localizar o responsável pelo débito.
A atualização cadastral não deve ser vista como um projeto isolado da Fazenda. Obras, planejamento urbano, fiscalização, desenvolvimento econômico e atendimento ao contribuinte produzem informações que podem melhorar a base do IPTU quando existe governança sobre os dados. O artigo sobre cadastro multifinalitário detalha como organizar essas informações para apoiar a gestão territorial e tributária.
Comunicação concentrada no pós-vencimento
Quando a primeira comunicação ocorre depois do vencimento, a prefeitura perde a oportunidade de corrigir dúvidas e facilitar o pagamento. O contribuinte pode não ter recebido a guia, não entender o cálculo, desconhecer o desconto disponível ou não conseguir acessar o canal de atendimento.
Cobrança sem segmentação
Uma lista única de devedores não ajuda o gestor a decidir. É necessário separar, por exemplo, débitos recentes e antigos, valores baixos e altos, imóveis residenciais e não residenciais, débitos contestados e débitos definitivamente constituídos.
Tramitação manual da dívida ativa
Planilhas e troca de e-mails tornam difícil provar quem analisou o caso, qual prazo foi observado, qual documento fundamentou a decisão e em que etapa o processo está. Além do retrabalho, isso aumenta o risco de prescrição, inconsistência entre casos semelhantes e dificuldade de resposta a auditorias.
Sistemas que não conversam
Se o sistema tributário, o atendimento, a procuradoria e a contabilidade trabalham com informações desencontradas, a prefeitura perde tempo conciliando bases e reduz a capacidade de acompanhar o resultado das ações.
7 estratégias para melhorar a arrecadação de IPTU
1. Faça um diagnóstico da base antes de aumentar a pressão de cobrança
O primeiro passo é conhecer o estoque e o fluxo da receita. O diagnóstico deve cruzar, no mínimo:
- quantidade de imóveis cadastrados e lançados;
- valor lançado, arrecadado, cancelado, suspenso e inscrito em dívida ativa;
- inadimplência por exercício, bairro, tipo de imóvel e faixa de valor;
- quantidade de guias emitidas, entregues, consultadas e pagas;
- tempo entre o vencimento, a notificação e a inscrição em dívida ativa;
- volume de impugnações, revisões, parcelamentos e remissões.
A comparação por exercício ajuda a diferenciar uma queda estrutural de um atraso pontual. Também permite verificar se a expansão da arrecadação veio de atualização cadastral, recuperação de crédito, alteração legislativa ou simples crescimento da base.
O indicador mais útil não é apenas o total arrecadado. A Fazenda deve acompanhar a taxa de adimplência, o valor recuperado por canal, o custo operacional da cobrança e o tempo médio até a resolução de uma pendência.
2. Atualize o cadastro imobiliário com governança e rastreabilidade
A prefeitura deve estabelecer uma rotina para receber, validar e registrar alterações no cadastro. Isso inclui mudanças de área, uso, padrão construtivo, titularidade, endereço e situação fiscal.
O Cadastro Imobiliário Brasileiro (CIB) pode ser acompanhado como referência nacional de integração e organização das informações imobiliárias. Ele não substitui automaticamente o cadastro municipal nem define, sozinho, alíquotas, isenções ou regras locais de IPTU. A gestão municipal continua responsável por manter sua base, observar sua legislação e definir os procedimentos administrativos aplicáveis. Para aprofundar o tema, veja o artigo sobre CIB e seus impactos para prefeituras.
Na prática, o cadastro precisa ter histórico de alterações. Não basta saber o dado atual: é importante identificar quando ele foi modificado, qual documento sustentou a mudança, quem validou a informação e quais lançamentos foram impactados.
3. Use cobrança preventiva e comunicação multicanal
A cobrança preventiva começa antes do vencimento e deve ser planejada de acordo com o calendário do município. O contribuinte precisa encontrar a guia, entender o valor e conseguir resolver dúvidas sem depender de atendimento presencial.
Uma operação preventiva pode combinar:
- aviso sobre o lançamento e o vencimento;
- acesso digital à guia e à segunda via;
- explicação objetiva sobre desconto, parcelamento e canais oficiais;
- lembrete próximo do vencimento;
- confirmação de pagamento e orientação em caso de divergência.
A comunicação deve respeitar a legislação municipal e as regras de proteção de dados. A Lei Geral de Proteção de Dados Pessoais exige que o município trate os dados de forma compatível com a finalidade pública, com segurança e controle de acesso. Para comunicações formais e rastreáveis, veja o artigo sobre Domicílio Tributário Eletrônico.
A consulta digital de IPTU também pode reduzir filas e liberar a equipe para atividades de maior complexidade. Veja como estruturar uma consulta de IPTU online para a prefeitura, com fluxos para emissão, revisão, parcelamento e atendimento.
4. Facilite pagamento, parcelamento e regularização
A experiência de pagamento é parte da política de arrecadação. Um contribuinte que encontra uma guia indisponível, um canal instável ou regras pouco claras pode adiar o pagamento mesmo quando tem intenção de quitar o débito.
A prefeitura deve mapear a jornada completa:
- localizar o imóvel ou o cadastro;
- consultar valores e vencimentos;
- emitir a guia;
- escolher a forma de pagamento permitida;
- acompanhar a baixa;
- solicitar revisão ou parcelamento quando necessário.
Parcelamentos precisam ter regras claras, cálculo consistente, registro de adesão e acompanhamento das parcelas. O processo deve mostrar o que acontece em caso de atraso e permitir que a equipe identifique acordos rompidos para uma ação tempestiva.
A digitalização não autoriza o município a criar exigências diferentes das previstas em lei. Ela organiza a aplicação da regra local, preservando atendimento, defesa e revisão quando cabíveis.
5. Estruture a dívida ativa por critérios objetivos
A cobrança posterior ao vencimento precisa seguir um fluxo formal de dívida ativa. O município deve separar as etapas de constituição, notificação, análise, inscrição, cobrança administrativa e eventual encaminhamento para execução fiscal, conforme sua legislação e sua estrutura institucional.
Critérios objetivos ajudam a priorizar trabalho sem abandonar os demais débitos. Podem ser considerados valor, idade da dívida, risco de prescrição, situação cadastral, histórico de parcelamento, existência de contestação e custo estimado da cobrança.
O fluxo digital deve registrar:
- origem do crédito e exercício;
- documentos do lançamento;
- notificações realizadas;
- prazos e manifestações;
- decisões e fundamentos;
- assinatura da autoridade competente;
- encaminhamentos entre Fazenda, procuradoria e demais áreas.
Isso melhora o controle e reduz a dependência de memória individual. Também permite que a gestão identifique gargalos: processos que ficam parados na análise, notificações devolvidas, recursos sem decisão ou parcelamentos sem acompanhamento.
6. Integre Fazenda, atendimento, procuradoria e contabilidade
Integração não significa necessariamente substituir todos os sistemas no mesmo momento. O ponto de partida é definir quais dados precisam circular, quem é responsável por cada etapa e qual é a fonte oficial da informação.
Um fluxo integrado pode conectar:
- cadastro e lançamento tributário;
- portal de serviços e atendimento;
- pagamento e baixa financeira;
- impugnação e revisão;
- parcelamento;
- dívida ativa;
- contabilidade e relatórios gerenciais.
A integração reduz redigitação e melhora a conciliação. Também oferece ao secretário uma visão mais confiável do resultado: quanto foi lançado, quanto entrou, quanto está parcelado e quanto depende de ação administrativa ou judicial.
Em vez de acompanhar dezenas de planilhas, a equipe pode trabalhar com uma fila de tarefas, prazos e responsáveis. O processo eletrônico para prefeituras ajuda a dar rastreabilidade a documentos, despachos, análises e assinaturas que fazem parte da rotina administrativa.
7. Monitore indicadores e corrija o fluxo continuamente
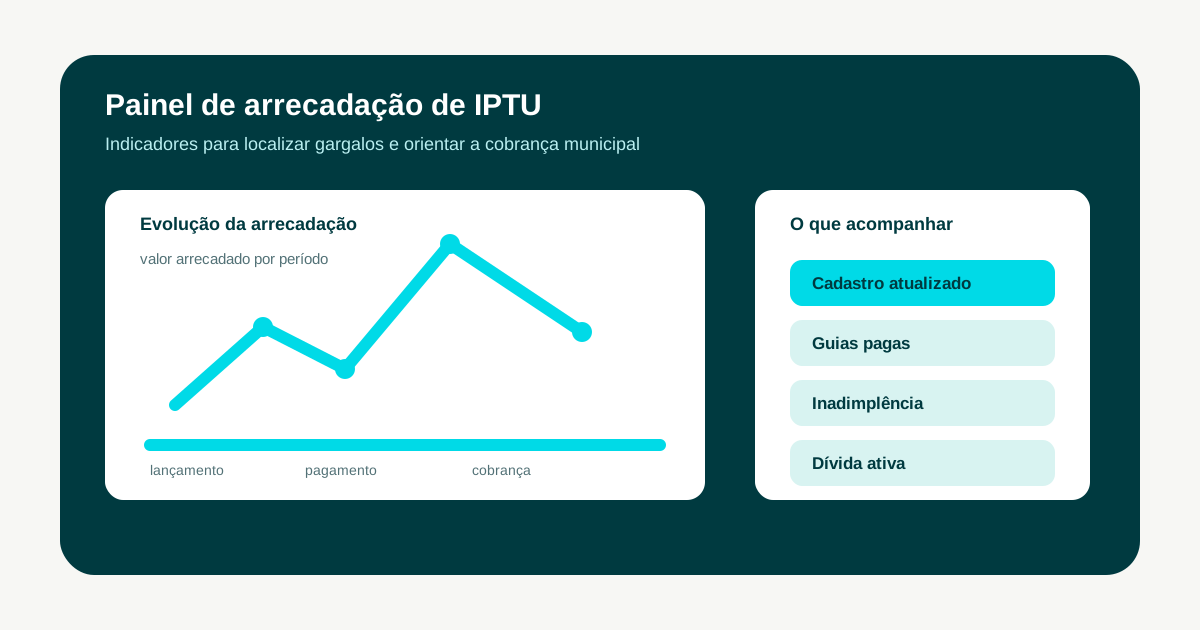
A arrecadação melhora quando a prefeitura mede o processo inteiro. Um painel mínimo pode acompanhar:
- taxa de adimplência por exercício;
- valor recuperado por campanha ou canal;
- percentual de guias acessadas digitalmente;
- tempo médio para resolver uma contestação;
- tempo entre vencimento e primeira notificação;
- estoque de dívida ativa por faixa de valor e idade;
- percentual de parcelamentos em dia;
- quantidade de processos parados por etapa;
- custo operacional por real recuperado.
O indicador não deve ser usado apenas para cobrar a equipe. Ele precisa orientar decisões: melhorar cadastro em determinada região, reforçar comunicação, revisar um formulário, automatizar uma etapa ou alterar a ordem de análise.
Para a equipe que administra o atendimento, o Portal de Serviços pode concentrar solicitações e orientações relacionadas à consulta, emissão e regularização, desde que os fluxos sejam parametrizados de acordo com a legislação municipal.
Resumo das 7 estratégias
| # | Estratégia | Problema que resolve |
|---|---|---|
| 1 | Diagnóstico da base antes de cobrar | Falta de visibilidade sobre estoque e fluxo da receita |
| 2 | Cadastro imobiliário com governança | Base incompleta, guias devolvidas, endereços desatualizados |
| 3 | Cobrança preventiva e multicanal | Comunicação concentrada apenas no pós-vencimento |
| 4 | Facilitar pagamento e parcelamento | Contribuinte com intenção de pagar, mas processo confuso |
| 5 | Dívida ativa por critérios objetivos | Tramitação manual sem rastreabilidade nem priorização |
| 6 | Integração entre áreas | Sistemas que não conversam entre Fazenda, atendimento e procuradoria |
| 7 | Indicadores e correção contínua | Decisão sem dados sobre o que realmente funciona |
Como montar um plano de ação em 90 dias
Uma estratégia viável começa com escopo controlado.
Dias 1 a 30: diagnóstico e desenho
Escolha um processo prioritário, levante os dados disponíveis, identifique duplicidades e estabeleça a linha de base. Desenhe o fluxo atual e registre pontos de espera, retrabalho e risco jurídico. Defina também quais informações serão compartilhadas entre Fazenda, atendimento, procuradoria e contabilidade.
Dias 31 a 60: piloto operacional
Implemente um fluxo delimitado, como consulta de débitos, emissão de segunda via ou parcelamento. Parametrize documentos, responsáveis, prazos e notificações. Treine a equipe e acompanhe erros de cadastro, solicitações incompletas e tempo de resposta.
Dias 61 a 90: medição e expansão
Compare os indicadores do piloto com a linha de base. Corrija o formulário, a comunicação e as regras de encaminhamento. Só depois expanda para dívida ativa, revisão cadastral e integração com outros sistemas.
A tecnologia funciona melhor quando acompanha um processo claro. Automatizar uma regra mal definida apenas acelera o retrabalho.
Perguntas frequentes sobre arrecadação de IPTU
Qual é a melhor estratégia para reduzir a inadimplência de IPTU?
Não existe uma única medida. O resultado costuma depender da combinação entre cadastro confiável, comunicação preventiva, facilidade de pagamento, parcelamento bem controlado e cobrança administrativa rastreável. A prioridade deve ser definida pelos dados do próprio município.
A prefeitura pode usar tecnologia para cobrar IPTU automaticamente?
Pode digitalizar tarefas e encaminhamentos, desde que o fluxo respeite a legislação municipal, o devido processo administrativo, o direito de defesa e as regras de proteção de dados. Automação deve apoiar a decisão e a rastreabilidade, não eliminar as garantias do contribuinte.
O CIB substitui o cadastro municipal de IPTU?
Não. O cadastro municipal continua sendo necessário para o lançamento conforme as regras locais. O CIB deve ser analisado como fonte e estrutura nacional de informações imobiliárias, observando as orientações oficiais e os limites de integração aplicáveis.
Como acompanhar a dívida ativa de IPTU?
A prefeitura deve monitorar estoque por exercício, valor, idade, situação processual, risco de prescrição, parcelamento e encaminhamento. Um processo eletrônico ajuda a registrar documentos, prazos, decisões e responsáveis em cada etapa.
Portal de serviços aumenta a arrecadação de IPTU?
O portal não substitui a política tributária nem a cobrança. Ele pode reduzir fricção ao concentrar consulta, emissão, parcelamento, requerimentos e orientações, facilitando o cumprimento da obrigação e melhorando a capacidade da equipe de atender casos complexos.
Conclusão
Melhorar a arrecadação de IPTU é uma agenda de gestão, dados e conformidade. O município precisa conhecer a base, reduzir falhas de comunicação, facilitar o pagamento, organizar a dívida ativa e acompanhar o resultado com indicadores.
A digitalização cria as condições para que cada etapa tenha histórico, responsável, prazo e evidência. Com isso, a Secretaria de Fazenda deixa de operar apenas de forma reativa e passa a decidir onde concentrar esforço, qual processo priorizar e qual ajuste pode gerar mais previsibilidade para a receita própria.
A previsibilidade da arrecadação própria também ganha relevância com a Reforma Tributária em curso — municípios que organizam cadastro e cobrança agora chegam mais preparados para o novo modelo de repasse do IBS.
Para conhecer uma plataforma que integra processos, documentos, assinaturas e atendimento, acesse a página de soluções digitais para a gestão pública ou agende uma demonstração.
Sumário

Redação Aprova
A Redação Aprova produz conteúdos sobre gestão pública, legislação e transformação digital para apoiar prefeitos, secretários e equipes municipais. Os artigos são desenvolvidos com base em fontes oficiais, boas práticas do setor público e a partir da experiência da Aprova no desenvolvimento de soluções para modernizar a administração municipal.