
Simulação de ITBI: como implantar no portal da prefeitura
A simulação de ITBI deixou de ser um diferencial de portais de capitais e passou a integrar a expectativa do contribuinte, do corretor e do cartório. Antes de assinar o contrato, o comprador quer saber quanto vai pagar. Quando o município não responde a essa pergunta, a resposta vem de planilhas paralelas, de informação de balcão ou de tentativa e erro na declaração. O resultado costuma ser atendimento presencial, retrabalho e valores declarados sem nenhum parâmetro.
Para a Secretaria de Fazenda, o simulador de ITBI cumpre uma função que vai além da conveniência. Ele é o primeiro ponto de contato entre o contribuinte e a base de dados do município. Bem desenhado, expõe a referência de mercado antes da declaração, orienta o preenchimento e alimenta a triagem de divergências. Mal desenhado, vira passivo: promete um valor que a prefeitura não consegue sustentar ou calcula sobre uma base que a jurisprudência não admite como imposta.
Essa linha é estreita. O Tema 1.113 do STJ fixou que a base de cálculo do ITBI é o valor do imóvel em condições normais de mercado e que o valor declarado tem presunção de compatibilidade, afastável apenas em procedimento próprio. Um simulador, portanto, informa e estima; não lança nem arbitra.
O conteúdo a seguir trata da decisão de implantar: que dados o simulador usa, como ele se conecta ao fluxo digital de ITBI, quais cuidados jurídicos evitam litígio e que indicadores mostram se a ferramenta reduz a subavaliação do valor declarado ou apenas muda o atendimento de lugar.
Por que a simulação de ITBI importa para a gestão tributária
O ITBI é um imposto de declaração. A prefeitura depende da informação que as partes prestam sobre a transação, e a qualidade dessa informação define o quanto o município arrecada e o quanto litiga. Quando o contribuinte não tem nenhuma referência, o valor declarado tende a variar sem critério, e a Fazenda só descobre a divergência quando o processo já está em análise.
O simulador antecipa essa conversa. Ao informar o tipo de imóvel, a localização e o valor pretendido, o interessado recebe uma estimativa do imposto e, quando o município opta por isso, a faixa de referência da região. Isso reduz dúvidas triviais no balcão e cria um registro do que foi informado antes da declaração formal.
Há ainda um efeito de gestão menos óbvio. As simulações registradas mostram onde há demanda, quais regiões concentram consultas e quais tipologias de imóvel geram mais divergência. É um dado de inteligência fiscal que o atendimento presencial nunca produziu de forma estruturada.
O que muda no atendimento e na carga da equipe
Sem simulador, o servidor do balcão repete diariamente a mesma conta para quem pergunta quanto vai pagar. Cada resposta consome tempo de quem deveria estar analisando declarações. Com a simulação de ITBI no portal, a pergunta básica sai do atendimento presencial e a equipe concentra esforço na análise de mérito.
O ganho só se confirma se a prefeitura medir. Volume de atendimentos sobre cálculo antes e depois, tempo de resposta e taxa de abandono na declaração são indicadores simples, que dispensam estudo externo e mostram se o investimento se paga.
O que um simulador de ITBI público deve calcular
Um simulador útil para o gestor precisa de poucos campos e de regras claras. Quanto mais campos obrigatórios, maior o abandono; quanto menos regras explícitas, maior o risco de o resultado ser lido como compromisso da prefeitura.
Dados de entrada que fazem sentido
O conjunto mínimo costuma incluir a natureza da transmissão, o valor da transação, a inscrição cadastral ou o endereço do imóvel e a informação de financiamento, quando a legislação local trata esse caso de forma distinta. A inscrição cadastral é o melhor identificador, porque conecta a consulta ao cadastro multifinalitário e evita que o contribuinte digite dados que o município já possui.
A consulta por inscrição também reduz erro de digitação, que distorce a comparação entre valor informado e referência. Quando o imóvel não tem inscrição, como em alguns casos rurais ou irregulares, o simulador deve orientar o caminho alternativo em vez de devolver um erro genérico.
Valor declarado e valor de referência: o que o resultado mostra
O simulador calcula o imposto sobre o valor que o contribuinte informa. A referência de mercado, quando exibida, entra como informação ao lado do resultado, nunca como substituta do valor informado. Essa distinção é o núcleo jurídico da ferramenta e está detalhada em valor venal de referência: como usar no ITBI sem litígio.
O motivo é prático. Se o simulador recalcula o imposto sobre a referência e apresenta esse número como definitivo, a prefeitura passa a impor uma base antes de qualquer procedimento. Se mostra a referência como parâmetro e explica que divergências relevantes podem gerar análise, ela informa sem arbitrar.
Alíquota, isenções e regras locais
Alíquota, hipóteses de isenção, imunidade, parcelamento e benefícios por pagamento antecipado dependem da lei de cada município. O simulador deve ler esses parâmetros de uma configuração mantida pela Fazenda, e não de valores fixos no código, porque qualquer mudança legislativa precisa refletir no resultado sem projeto de desenvolvimento.
Para o gestor, isso significa que a lei do ITBI e o simulador precisam ter o mesmo responsável. Quando a norma muda e o simulador continua com a regra antiga, o município passa a informar ao público um valor que ele mesmo não cobra.
Limites jurídicos: simulação não é lançamento
O ponto mais sensível da implantação é jurídico. A base de cálculo do ITBI é o valor de mercado do imóvel transmitido, sem vínculo automático com a base do IPTU, conforme o Tema 1.113 do STJ. O valor declarado só pode ser afastado em procedimento administrativo regular, como prevê o art. 148 do Código Tributário Nacional.
Dessa regra decorrem três cuidados de desenho. O primeiro é o texto que acompanha o resultado: ele deve dizer, de forma explícita, que se trata de estimativa e que o lançamento depende da declaração e da análise. O segundo é a data de vigência dos parâmetros e a norma que os institui, para que cada resultado seja rastreável. O terceiro é a separação entre o que o sistema informa e o que a fiscalização decide.
O que o aviso ao contribuinte precisa conter
O aviso deve ser curto e legível, posicionado junto ao número. Ele precisa informar que o resultado é uma simulação, que a base de cálculo observa a legislação municipal e a jurisprudência, que o valor final depende da análise do processo e que a divergência com a referência pode gerar procedimento com direito a manifestação.
Esse texto protege a procuradoria. Em eventual contestação, a prefeitura demonstra que nunca apresentou a simulação como valor devido e que o contribuinte foi informado sobre o rito aplicável.
Quando a simulação não deve bloquear a declaração
O simulador não pode funcionar como barreira. Se o contribuinte declara um valor inferior à referência, o sistema não recusa o protocolo: a divergência é tratada depois, dentro do processo, com contraditório. O tratamento está descrito no guia sobre como tratar ITBI com valor declarado abaixo do mercado.
Bloquear a declaração por divergência de valor antecipa uma decisão de mérito que cabe à fiscalização. O que o sistema pode travar é dado obrigatório ausente, como CPF inválido ou documento não anexado.
Como funciona a simulação de ITBI na prática
A simulação de ITBI funciona em quatro passos: o contribuinte identifica o imóvel, informa a natureza da transmissão e o valor da transação, o sistema aplica a alíquota e as regras vigentes do município e devolve uma estimativa do imposto com aviso de que o lançamento depende da declaração e da análise.
Na implementação, o ponto de atenção está entre o segundo e o terceiro passos. O motor de cálculo precisa usar a mesma regra do processo de ITBI. Se o simulador e o lançamento calculam de formas diferentes, o contribuinte vê dois números e o atendimento volta a receber a pergunta que o portal deveria ter resolvido.
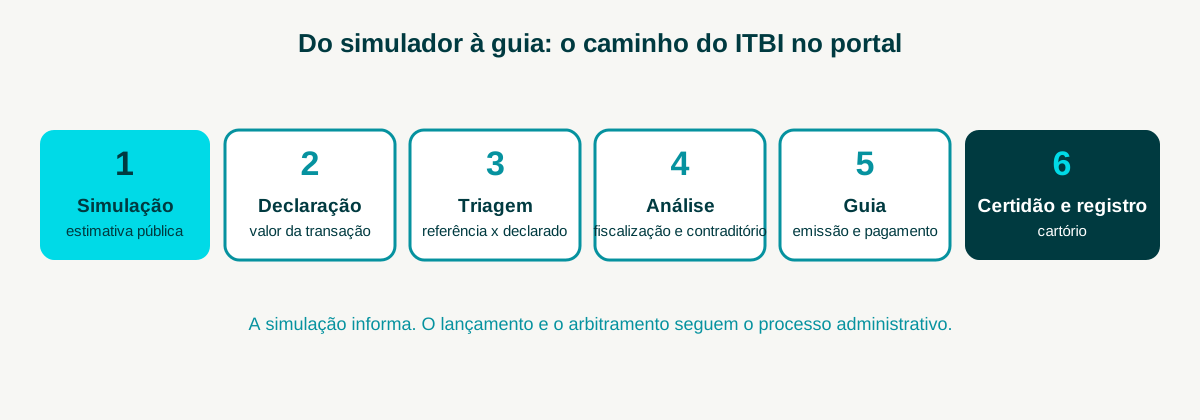
Por isso, a decisão de arquitetura mais importante é ligar a simulação ao fluxo digital de ITBI, e não tratá-la como página isolada do site. Quando as duas pontas compartilham parâmetros, o resultado simulado e o lançamento só divergem quando há motivo jurídico para isso.
Como o simulador se encaixa no fluxo digital de ITBI
O simulador é a porta de entrada de um processo maior: declaração, análise, cálculo, guia, pagamento e certidão. Cada etapa seguinte aproveita o que a simulação já coletou, desde que o sistema permita levar os dados da consulta para a declaração sem nova digitação.
Do resultado da simulação à declaração
O melhor desenho oferece, ao final da simulação, um botão para iniciar a declaração com os dados já preenchidos. O contribuinte não redigita e o município reduz erros de cadastro. Na plataforma de Portal de Serviços, esse tipo de encadeamento pode ser parametrizado dentro do mesmo processo.
A experiência de municípios que já operam o ITBI de forma digital mostra o tipo de estrutura que sustenta essa continuidade. Em Ipatinga/MG, o processo de emissão da guia foi parametrizado no Aprova Digital com etapas de análise pelo Cadastro Imobiliário e de cálculo do imposto pela Diretoria de Receita, com valor avaliado e memória de cálculo registrados no processo.
Triagem de divergência sem recusar o protocolo
É na triagem que a simulação gera retorno para a arrecadação. Com o valor de referência e o valor declarado no mesmo sistema, a Fazenda define o critério objetivo de divergência, encaminha à fiscalização as declarações que o atingem e libera as demais para fluxo simplificado.
A triagem é decisão da administração, e o critério deve estar em norma. O simulador contribui por um motivo simples: quando o contribuinte já viu a referência antes de declarar, a declaração tende a chegar mais próxima do parâmetro, e a equipe analisa menos casos de divergência na origem.
Contraditório e reavaliação dentro do processo
Se a fiscalização discorda do valor declarado, o processo precisa garantir manifestação do contribuinte. Em Ipatinga/MG, o fluxo parametrizado no Aprova Digital inclui uma etapa de notificação em que o requerente pode declarar ciência do lançamento ou pedir reavaliação administrativa no prazo de dez dias, com envio do motivo e dos documentos que sustentam a discordância.
Em Lagoa Santa/MG, o processo de declaração de ITBI inclui laudo de avaliação preenchido pela fiscalização, com dados como zoneamento e valor do metro quadrado, antes do cálculo do imposto e da emissão da certidão. Em ambos os casos, o registro de cada decisão dentro do processo é o que sustenta o lançamento diante de contestação.
Guia, pagamento e cartório
Depois da análise, o fluxo emite a guia, confirma o pagamento e libera o documento para registro. O momento em que a guia vira débito exigível tem implicações próprias, tratadas em como estruturar a emissão de guia de ITBI sem débito antes do registro em cartório.
Para a simulação, a lição é de coerência. O resultado simulado não gera guia nem débito; ele apenas antecipa a informação. A guia nasce da declaração e do processo, com número, histórico e responsável identificados.
Como implantar o simulador em cinco etapas
A implantação é um projeto curto, mas depende de decisões que ultrapassam a área de tecnologia. A sequência abaixo reduz retrabalho e evita que a ferramenta saia do ar por questionamento jurídico.
Etapa 1: definir o escopo e o responsável
A Fazenda define o que o simulador mostra: apenas o imposto estimado ou também a referência de mercado. Essa escolha deve passar pela procuradoria, porque determina o grau de exposição jurídica. O responsável pela lei do ITBI deve ser o mesmo responsável pelos parâmetros do simulador.
Etapa 2: organizar a base de referência
Se o município pretende exibir a referência, a qualidade da base é o que sustenta a credibilidade. Uma Planta Genérica de Valores defasada produz referências distantes do mercado, e o simulador passa a expor a defasagem ao público. O caminho para revisar a base está em planta genérica de valores: como atualizar a PGV sem litígio.
Etapa 3: parametrizar regras e avisos
Alíquota, isenções, benefícios e textos de aviso entram como configuração mantida pela Fazenda. Cada alteração normativa deve ter data de vigência registrada, para que seja possível reconstruir qual regra estava ativa em cada simulação.
Etapa 4: conectar à declaração e à triagem
O simulador entrega valor quando leva o contribuinte à declaração com os dados preenchidos e quando alimenta a triagem de divergências. Sem essa conexão, a ferramenta reduz perguntas no balcão, mas não afeta a subavaliação.
Etapa 5: publicar, medir e ajustar
A publicação deve vir com indicadores definidos desde o início. Os primeiros meses mostram quais campos geram abandono, quais mensagens geram dúvida e quais regiões concentram divergência. Ajustes em texto e em campos são baratos, desde que a Fazenda acompanhe os números.
Indicadores para saber se o simulador reduz a subavaliação
Um simulador sem indicador vira página de portal. Para o gestor, alguns números respondem se a ferramenta cumpre o papel esperado:
- volume de simulações por mês e proporção que avança para a declaração;
- atendimentos presenciais sobre cálculo de ITBI antes e depois da implantação;
- distância média entre valor declarado e valor de referência, por região, antes e depois;
- proporção de declarações encaminhadas à fiscalização sobre o total protocolado;
- taxa de abandono por campo do formulário de simulação;
- decisões revertidas em recurso administrativo ou judicial, que medem a qualidade da fundamentação.
O indicador de distância entre declarado e referência é o mais relevante para a arrecadação. Se ele não se move, o simulador está atendendo o contribuinte, mas não está influenciando o valor informado, e o desenho precisa ser revisto.
Perguntas frequentes
O simulador de ITBI precisa ter base de valor venal de referência?
Não necessariamente. O simulador pode calcular apenas o imposto sobre o valor informado, aplicando alíquota e regras do município. A referência acrescenta valor para a triagem e para a orientação do contribuinte, mas exige base atualizada e texto que a identifique como parâmetro, não como valor imposto.
O resultado da simulação vincula a prefeitura?
Não deve vincular. A simulação é uma estimativa informativa, e o lançamento decorre da declaração e da análise do processo. Por isso, o aviso ao contribuinte deve deixar claro que o valor final depende do procedimento previsto na legislação municipal.
Como tratar a simulação quando o valor declarado fica abaixo do mercado?
A declaração não deve ser recusada. A divergência é encaminhada à fiscalização, que abre procedimento, notifica o contribuinte, reúne evidências de mercado e decide de forma fundamentada, com direito a recurso. O simulador apenas ajuda a reduzir a divergência na origem.
Quais dados o simulador de ITBI deve pedir?
O conjunto mínimo inclui a identificação do imóvel, de preferência por inscrição cadastral, a natureza da transmissão, o valor da transação e a informação de financiamento, quando a legislação local trata esse caso de forma diferente. Campos além disso aumentam o abandono sem melhorar o resultado.
Conclusão
A simulação de ITBI no portal da prefeitura é uma decisão de gestão tributária, não apenas de tecnologia. Ela reduz atendimento sobre cálculo, orienta o contribuinte antes da declaração e, quando conectada à base de referência e à triagem, ajuda a aproximar o valor declarado do valor de mercado. O ganho existe, mas depende de desenho: simulador isolado informa, simulador integrado ao fluxo influencia a arrecadação.
O cuidado central é jurídico. Com o Tema 1.113 do STJ e o art. 148 do CTN, o município não pode tratar a simulação ou a referência como valor imposto. O texto de aviso, a vigência dos parâmetros e a separação entre informar e decidir são o que mantém a ferramenta sustentável diante de contestação e protegem a procuradoria.
Para a Secretaria de Fazenda, o caminho mais seguro começa por três perguntas. A base de referência está atualizada o bastante para ser exibida? As regras do ITBI estão parametrizadas de modo que o simulador e o lançamento calculem igual? Existe indicador para medir se a distância entre declarado e referência diminui? Se alguma resposta for não, vale resolver essa lacuna antes de publicar a ferramenta.
Quando o município já tem processo digital de ITBI, o simulador tende a ser a extensão natural do fluxo. Quando ainda não tem, a prioridade é estruturar a declaração, a análise e a guia, e só então abrir a porta de entrada. Em qualquer cenário, a decisão deve nascer do problema que a prefeitura quer resolver e dos números que vai acompanhar. Para avaliar como esse desenho se aplicaria ao seu município, é possível agendar uma demonstração do fluxo digital de ITBI.
Sumário


Redação Aprova
A Redação Aprova produz conteúdos sobre gestão pública, legislação e transformação digital para apoiar prefeitos, secretários e equipes municipais. Os artigos são desenvolvidos com base em fontes oficiais, boas práticas do setor público e a partir da experiência da Aprova no desenvolvimento de soluções para modernizar a administração municipal.