
Zona urbana: como definir o perímetro e os efeitos no IPTU
A zona urbana parece um conceito resolvido, mas é uma das decisões de maior efeito financeiro e jurídico que o município toma. É ela que separa o imóvel sujeito ao IPTU daquele sujeito ao ITR, que define onde o parcelamento do solo é admitido e que orienta o que o licenciamento pode aprovar. Uma linha no mapa, escrita em lei, altera arrecadação, fiscalização e a rotina de dezenas de setores da prefeitura.
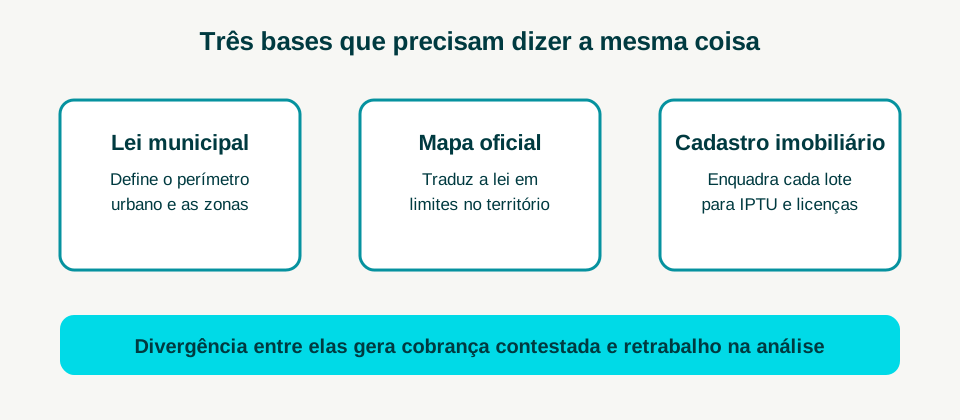
O ponto de atenção para o gestor está menos na definição teórica e mais na manutenção. O perímetro urbano é fixado por lei municipal, mas quase nunca é acompanhado por uma rotina de revisão. Expansões aprovadas, loteamentos novos, ocupações consolidadas e áreas que perderam o uso rural se acumulam sem que mapa, lei e cadastro avancem juntos. O resultado é conhecido: cobrança contestada, lote sem enquadramento claro e projeto analisado com base em uma versão do território que já não existe.
Esse descompasso tem custo operacional. O setor tributário lança IPTU sobre um cadastro que o planejamento urbano não reconhece. A análise de projetos pede certidões que o cadastro não consegue emitir. A procuradoria recebe impugnações que poderiam ser evitadas com uma base consistente. Em cada caso, a prefeitura gasta tempo para reconstruir uma decisão que deveria estar documentada.
Três fontes sustentam o tema: o Código Tributário Nacional (Lei nº 5.172/1966), que fixa os requisitos mínimos para a zona urbana em matéria tributária; o art. 182 da Constituição Federal, que atribui ao município a política de desenvolvimento urbano por meio do plano diretor; e o Estatuto da Cidade (Lei nº 10.257/2001), que disciplina a ampliação do perímetro. Este conteúdo organiza essas bases do ponto de vista de quem decide e executa na prefeitura.
Zona urbana na prática: o que a lei municipal precisa definir
Em termos objetivos, zona urbana é a parcela do território que a lei municipal classifica como urbana. Não existe definição automática por densidade, por proximidade da sede ou por uso do imóvel. A classificação é um ato normativo local, e a lei federal fixa apenas o piso que esse ato precisa respeitar.
O art. 32, § 1º, do CTN condiciona a definição da zona urbana à existência de melhoramentos construídos ou mantidos pelo poder público. Para efeitos do IPTU, a lei municipal só pode considerar urbana a área que tenha, no mínimo, dois dos cinco itens abaixo:
- meio-fio ou calçamento, com canalização de águas pluviais;
- abastecimento de água;
- sistema de esgotos sanitários;
- rede de iluminação pública, com ou sem posto de distribuição domiciliar;
- escola primária ou posto de saúde a uma distância máxima de 3 km do imóvel considerado.
Na prática, o requisito é uma verificação técnica, e não uma formalidade. Se a prefeitura inclui no perímetro uma área sem dois desses melhoramentos e passa a cobrar IPTU, a cobrança fica vulnerável. Por isso, a minuta de qualquer alteração de perímetro deve vir acompanhada de levantamento que comprove a infraestrutura existente, assinado pela área técnica competente.
Perímetro urbano, zona de expansão e áreas urbanizáveis
O § 2º do mesmo artigo admite que a lei municipal considere urbanas as áreas urbanizáveis ou de expansão urbana constantes de loteamentos aprovados pelos órgãos competentes, destinados à habitação, à indústria ou ao comércio, ainda que fora da zona definida pelo § 1º. É a base para tributar loteamentos aprovados e ainda não totalmente dotados de infraestrutura.
Aqui cabe uma distinção que o gestor deve ter clara. O perímetro urbano é o limite que a lei traça. A zona de expansão urbana é a área prevista para crescimento futuro, em geral definida no plano diretor. A área urbanizável, para fins tributários, é aquela abrangida por loteamento aprovado. Os três conceitos se relacionam, mas não são intercambiáveis, e a confusão entre eles costuma aparecer em impugnações de lançamento.
O plano diretor e o Estatuto da Cidade: quem altera o perímetro
O art. 182 da Constituição atribui ao município a execução da política de desenvolvimento urbano e define o plano diretor, aprovado pela Câmara Municipal, como instrumento básico dessa política. A Constituição o torna obrigatório para cidades com mais de vinte mil habitantes. Para um panorama dos casos de obrigatoriedade e do prazo de revisão, vale consultar o conteúdo sobre plano diretor e a revisão decenal.
A ampliação do perímetro urbano tem regra específica no Estatuto da Cidade. O art. 42-B exige que o município que pretenda ampliar o perímetro urbano elabore projeto específico, instituído por lei municipal e compatível com as diretrizes do plano diretor. Esse projeto deve conter, entre outros elementos, a demarcação do novo perímetro, a delimitação de trechos com restrições à urbanização ou sujeitos a controle especial por risco de desastres naturais, diretrizes para infraestrutura e sistema viário, e parâmetros de parcelamento, uso e ocupação do solo.
Isso desfaz um erro frequente: o perímetro não é alterado por decreto nem por uma emenda isolada ao mapa. A mudança passa pela Câmara, exige fundamentação técnica e precisa dialogar com o planejamento do município. Quem altera o perímetro, portanto, é o legislativo municipal, a partir de proposta do executivo e de estudo que o sustente.
Zona urbana x zona rural: impacto no IPTU, no ITR e na fiscalização
O IPTU incide sobre imóveis localizados na zona urbana, nos termos do art. 32 do CTN. A competência para tributar imóveis fora dessa área é, em regra, da União, por meio do ITR, regulado pela Lei nº 9.393/1996. A definição do perímetro, portanto, funciona como uma fronteira de competência tributária: ao deslocá-la, o município muda a base sobre a qual arrecada.
Há uma controvérsia que a gestão precisa conhecer. A jurisprudência do STJ, em recurso repetitivo (REsp 1.112.646/SP), adotou o critério da destinação econômica para imóveis situados em área urbana por lei municipal, mas efetivamente utilizados em atividade rural. Nesses casos, discute-se a incidência do ITR e não do IPTU. Antes de lançar o imposto sobre grandes glebas dentro do perímetro, a procuradoria deve avaliar o entendimento vigente e a situação concreta do imóvel.
Para a fiscalização, a distinção também importa. Imóveis rurais respondem a regras ambientais e cadastrais próprias, como o Cadastro Ambiental Rural. Imóveis urbanos entram no regime de uso e ocupação do solo, nas taxas municipais e nas rotinas de licenciamento de obras. Um imóvel classificado no lado errado da linha recebe, ao mesmo tempo, cobrança e exigências que não lhe correspondem.
Zona urbana, urbanização e uso do solo: efeitos no parcelamento, na Reurb e no licenciamento
A Lei nº 6.766/1979 admite o parcelamento do solo para fins urbanos apenas em zonas urbanas, de expansão urbana ou de urbanização específica, assim definidas pelo plano diretor ou aprovadas por lei municipal. Fora dessas zonas, o loteamento urbano não pode ser aprovado. A análise detalhada de loteamento, desmembramento e requisitos mínimos está no guia sobre a lei de parcelamento do solo, mas o ponto de partida do processo é sempre o enquadramento do terreno.
O efeito se repete no licenciamento de obras. A certidão de uso e ocupação do solo, os parâmetros de ocupação e as taxas dependem da zona em que o lote está inserido. Quando o cadastro indica uma zona e o mapa de zoneamento indica outra, o analista precisa decidir qual versão vale, e cada técnico tende a decidir de um jeito.
A regularização fundiária também conversa com o perímetro. A Lei nº 13.465/2017 admite a Reurb em núcleos urbanos informais ainda que situados em área qualificada ou inscrita como rural, desde que reúnam as características legais de núcleo urbano. A conversão de uma ocupação em área urbana regular passa, portanto, por atos municipais que precisam estar refletidos no perímetro e no cadastro. O passo a passo está no guia de regularização fundiária urbana e Reurb.
Riscos de um perímetro desatualizado
O risco central não é a definição legal em si, mas a distância entre o que a lei diz e o que a prefeitura usa no dia a dia. Os problemas mais recorrentes são:
- cobrança indevida ou contestada: IPTU lançado em área que não atende ao art. 32 do CTN, ou ITR potencialmente devido em área que o município tributa;
- lote sem enquadramento: o terreno aparece no cadastro sem zona definida ou com zona divergente do mapa, e o processo fica parado na triagem;
- análise de projetos divergente: dois técnicos aplicam parâmetros diferentes ao mesmo lote, porque as bases consultadas não coincidem;
- certidão contestada: a certidão de natureza urbana ou de uso do solo é emitida com base em informação que o próprio município não consegue sustentar;
- decisão sem trilha: alterações de perímetro, loteamentos aprovados e mudanças de uso ficam registradas em arquivos dispersos, sem histórico consultável.
Para o gestor, o impacto é financeiro e de reputação institucional. A arrecadação perde previsibilidade, a procuradoria absorve litígios evitáveis e o setor de licenciamento convive com retrabalho. O controle interno, por sua vez, tem dificuldade de reconstruir como uma decisão foi tomada.
Como manter perímetro, mapa e cadastro alinhados
O caminho começa com uma regra simples: a lei do perímetro é a fonte, e mapa e cadastro são derivações dela. Quando o legislativo aprova uma alteração, o município precisa de um fluxo que leve essa decisão ao zoneamento, ao cadastro imobiliário e aos sistemas de licenciamento, com responsável, prazo e registro.
Uma rotina mínima de governança envolve quatro frentes:
- Conciliação periódica entre o perímetro legal, o mapa de zoneamento e a zona registrada em cada inscrição imobiliária, com lista de divergências priorizadas por impacto tributário e urbanístico.
- Gatilhos de atualização para loteamentos aprovados, desmembramentos, Reurb concluídas e leis que alterem o perímetro, de forma que cada ato dispare a revisão do cadastro.
- Evidência técnica arquivada para cada alteração: levantamento de melhoramentos, laudo, ato legal e decisão administrativa vinculados ao mesmo processo.
- Indicadores de qualidade, como percentual de imóveis com zona divergente do mapa, tempo entre a publicação da lei e a atualização do cadastro e número de processos parados por enquadramento indefinido.
A organização da base cadastral é parte central desse trabalho. O conteúdo sobre cadastro imobiliário municipal detalha diagnóstico, governança por campo e indicadores que se aplicam diretamente ao campo de zona.
O papel do processo eletrônico
O alinhamento entre lei, mapa e cadastro depende de fluxo, não de planilha. Em uma plataforma de governo digital, o pedido de enquadramento, a análise do técnico, o parecer jurídico, a assinatura e a atualização do cadastro percorrem o mesmo processo, com trilha de auditoria. O gestor enxerga onde há pendências de zona e quais áreas acumulam divergências.
É nesse ponto que a Aprova atua, com formulários parametrizados pelas regras do município, tramitação entre secretarias, análise concomitante entre Fazenda, Planejamento e Obras e integração com os sistemas já existentes. A tecnologia não define o perímetro, que continua sendo decisão legislativa, mas reduz o espaço para que a decisão se perca no caminho entre a lei e o lançamento.
Perguntas frequentes sobre zona urbana
Qual é a diferença entre perímetro urbano, zona urbana e zona de expansão urbana?
O perímetro urbano é a linha fixada em lei municipal que delimita a área urbana. A zona urbana é a área contida nesse limite, que atende aos requisitos legais. A zona de expansão urbana é a área prevista para crescimento futuro, em geral definida no plano diretor e ainda sem a infraestrutura exigida para a tributação como urbana.
Quem pode alterar o perímetro urbano de um município?
A alteração depende de lei municipal, aprovada pela Câmara. Quando o objetivo é ampliar o perímetro, o art. 42-B do Estatuto da Cidade exige projeto específico, compatível com o plano diretor, com demarcação do novo limite, áreas de restrição, diretrizes de infraestrutura e parâmetros de parcelamento e uso do solo.
Quais são os requisitos mínimos para uma área ser considerada urbana para o IPTU?
O art. 32, § 1º, do CTN exige que a lei municipal considere urbana a área com, no mínimo, dois dos cinco melhoramentos listados: meio-fio ou calçamento com canalização de águas pluviais, abastecimento de água, esgotos sanitários, iluminação pública e escola ou posto de saúde a até 3 km. O § 2º admite ainda áreas urbanizáveis e de expansão em loteamentos aprovados.
Imóvel dentro do perímetro urbano paga sempre IPTU?
Não necessariamente. A jurisprudência do STJ em recurso repetitivo adotou o critério da destinação econômica para imóveis localizados em área urbana, mas usados em atividade rural, o que gera discussão sobre a incidência do ITR. A prefeitura deve avaliar cada caso com a procuradoria antes de lançar o imposto sobre glebas com uso rural comprovado.
Conclusão
A zona urbana é uma decisão de lei com consequências de gestão. Ela determina quem paga IPTU, onde o parcelamento é admitido, qual regime de uso do solo se aplica e como o licenciamento enquadra cada projeto. Por isso, tratá-la como um dado estático do mapa é um risco: sem manutenção, o perímetro se afasta da realidade do território, e a prefeitura passa a decidir sobre informações que nem sempre coincidem.
O CTN fornece o piso para a definição urbana em matéria tributária, com os dois melhoramentos mínimos do art. 32, § 1º, e a possibilidade de incluir áreas urbanizáveis em loteamentos aprovados. O Estatuto da Cidade acrescenta a exigência de projeto específico para ampliar o perímetro. Juntos, os dois textos indicam o que o gestor precisa guardar: fundamento técnico, lei aprovada e decisão documentada. Onde essas três peças existem, a defesa de um lançamento ou de uma licença é mais simples.
Para a gestão, a prioridade prática é a conciliação. Comparar o perímetro legal, o zoneamento e o cadastro, classificar as divergências por impacto e definir gatilhos para que cada nova lei, loteamento ou regularização atualize as três bases. Esse trabalho reduz contestações, melhora a previsibilidade da arrecadação e dá ao servidor critério claro para decidir.
O passo seguinte é mapear onde a informação de zona nasce, quem a altera e por quais sistemas ela circula. Com esse diagnóstico, o município consegue transformar a decisão legislativa em fluxo executável, com responsabilidades, prazos e histórico. Quando lei, mapa e cadastro dizem a mesma coisa, a cidade planeja melhor, arrecada com mais segurança e atende o cidadão com menos retrabalho.
Fontes oficiais
Sumário


Redação Aprova
A Redação Aprova produz conteúdos sobre gestão pública, legislação e transformação digital para apoiar prefeitos, secretários e equipes municipais. Os artigos são desenvolvidos com base em fontes oficiais, boas práticas do setor público e a partir da experiência da Aprova no desenvolvimento de soluções para modernizar a administração municipal.