
CND municipal: como estruturar a emissão na prefeitura
A CND municipal costuma ser tratada como um documento de balcão: o contribuinte pede, o servidor consulta o sistema e imprime. Para a Secretaria de Fazenda, ela é outra coisa. A certidão é o ponto em que o município declara, com valor jurídico, que um contribuinte, um imóvel ou uma empresa está regular. Muitas vezes essa declaração destrava uma escritura, uma licitação, um alvará ou um financiamento.
Por isso, a certidão negativa municipal funciona como um ponto de controle da arrecadação. Quando a prefeitura emite com facilidade para quem deve, perde poder de cobrança e abre brechas de responsabilização. Quando nega ou demora sem critério, trava a atividade econômica e alimenta o contencioso. A régua entre os dois extremos está nas regras de emissão, no cruzamento de bases e na prova que o sistema deixa de cada decisão.
O desafio do gestor é que a CND prefeitura raramente depende de um único cadastro. Ela exige consulta a IPTU, ISSQN, taxas, parcelamentos, dívida ativa, execução fiscal e, em alguns casos, decisões administrativas em curso. Se essas bases não conversam, a certidão sai com informação incompleta e o erro só aparece em auditoria ou em ação judicial.
Este guia trata a emissão sob a ótica de quem decide: quais regras parametrizar, como tratar a certidão positiva com efeitos de negativa, que integrações são indispensáveis, quais indicadores acompanhar e onde está o risco pessoal do servidor que assina. O foco é a estrutura de gestão, não o passo a passo para o cidadão.
CND municipal como ponto de controle da arrecadação
O Código Tributário Nacional admite que a lei exija prova de quitação de determinado tributo por certidão negativa. O art. 205 estabelece que ela seja expedida à vista de requerimento que identifique o interessado, seu domicílio fiscal e o período a que se refere o pedido. O parágrafo único fixa o prazo de dez dias para o fornecimento, contados da entrada do requerimento na repartição.
Na prática, a certidão negativa de débitos municipais é pedida por quem precisa comprovar regularidade perante o município. Entram nesse grupo a transferência de imóveis, a participação em contratações públicas, a concessão de licenças e a baixa de empresas. Cada uma dessas situações cria uma pressão diferente sobre a Fazenda, e o município precisa decidir, em norma, o que será exigido em cada caso.
Esse é o primeiro ganho de gestão. Quando a emissão passa por um fluxo único, a prefeitura enxerga quantas certidões são pedidas, quais tributos mais barram a emissão e quanto tempo cada análise consome. A certidão deixa de ser um papel isolado e passa a ser um indicador de saúde da arrecadação.
CND, certidão positiva e certidão positiva com efeitos de negativa
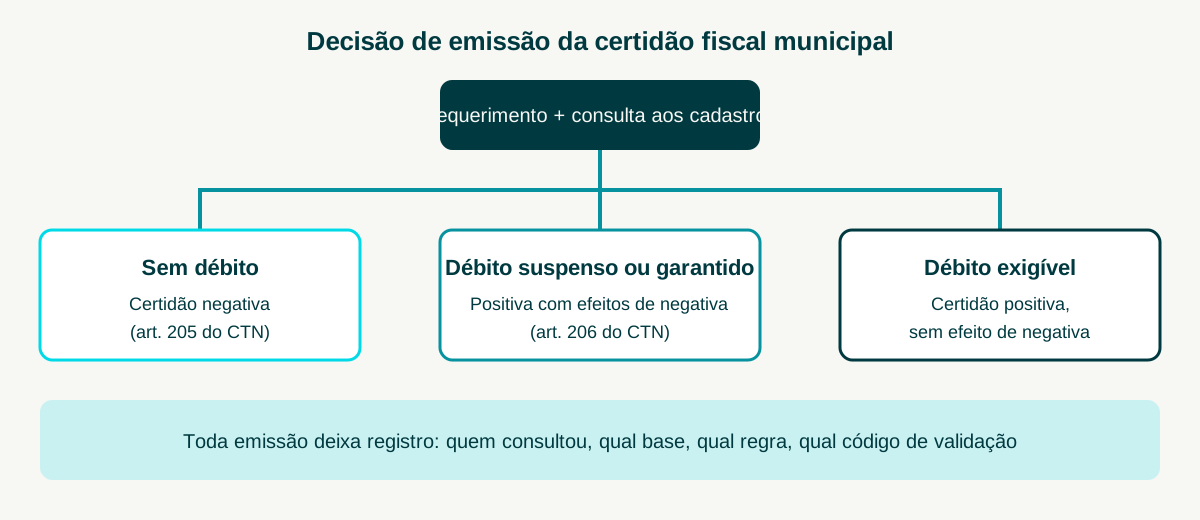
A distinção entre os três resultados é o ponto técnico que mais gera erro operacional. A resposta curta é esta:
- Certidão negativa: não há crédito tributário exigível ou pendente no escopo solicitado.
- Certidão positiva com efeitos de negativa: há crédito, mas ele não é exigível naquele momento. É o caso do crédito não vencido, do crédito em execução com penhora efetivada ou do crédito com exigibilidade suspensa (art. 206 do CTN).
- Certidão positiva: há crédito exigível e nenhuma hipótese de suspensão ou garantia. O documento informa o débito e não produz efeito de regularidade.
A suspensão da exigibilidade tem hipóteses próprias no art. 151 do CTN: moratória, depósito do montante integral, reclamações e recursos administrativos, liminar ou tutela judicial e parcelamento. O sistema precisa reconhecer cada uma delas como um estado do débito. Se tudo é tratado apenas como “em aberto”, a prefeitura nega certidões que deveria emitir e perde segurança para emitir as que de fato cabem.
Regras de emissão que a prefeitura precisa parametrizar
A diferença entre uma emissão confiável e uma emissão arriscada está na regra. Uma boa parametrização da certidão municipal começa por decisões de política tributária que precisam estar escritas na legislação local e refletidas no sistema.
Escopo da certidão: pessoa, imóvel ou atividade
A primeira decisão é o que a certidão atesta. A certidão de um imóvel olha para o IPTU e as taxas vinculadas à inscrição imobiliária. A de uma empresa olha para o cadastro mobiliário, o ISSQN e as taxas de licença e funcionamento. A de uma pessoa, por CPF ou CNPJ, pode abranger todos os tributos em nome do contribuinte.
Cada escopo exige uma consulta diferente e produz um efeito diferente. Misturá-los é um erro frequente: o contribuinte pede a certidão do imóvel, recebe um documento que fala do CPF e o cartório ou o órgão destinatário rejeita. O sistema deve deixar o escopo explícito no documento e na regra de consulta.
Validade, prazo de resposta e débitos de baixo valor
O prazo de dez dias do art. 205 é o limite legal para o fornecimento. Já a validade da certidão não tem padrão nacional: é definida pela legislação de cada município. A regra precisa estar publicada, constar no documento e ser a mesma para todos os canais de emissão.
Outra decisão é o tratamento de débitos de pequeno valor. Algumas prefeituras fixam tolerância normativa, outras não admitem nenhuma. Qualquer que seja a escolha, ela precisa vir de lei ou regulamento. Uma tolerância informal, aplicada por servidores diferentes de formas diferentes, é a origem clássica de questionamento por tratamento desigual.
Parcelamento em dia e reconhecimento de débito
O parcelamento é causa de suspensão da exigibilidade e, por isso, abre caminho para a certidão positiva com efeitos de negativa enquanto as parcelas estiverem regulares. O sistema precisa distinguir parcelamento em dia, parcelamento com atraso e parcelamento rescindido, porque cada estado leva a um resultado diferente.
Há ainda o efeito do reconhecimento do débito. O art. 174, parágrafo único, IV, do CTN prevê que qualquer ato inequívoco, ainda que extrajudicial, que importe reconhecimento do débito pelo devedor interrompe a prescrição. Em Ipatinga (MG), a Secretaria Municipal de Fazenda parametrizou na plataforma Aprova um requerimento de certidão que traz um campo obrigatório de reconhecimento de débitos com referência expressa a esse dispositivo, de modo que o pedido produz o efeito interruptivo previsto em lei. É um exemplo de como a regra jurídica pode estar embutida no formulário, e não depender da memória de quem atende.
Integrações que decidem a qualidade da certidão
A qualidade da CND municipal é o espelho da qualidade dos cadastros. Uma regra bem escrita não compensa uma consulta feita em base desatualizada. Três integrações definem se o documento é confiável.
Cadastro imobiliário e cadastro mobiliário
A certidão de imóvel só é segura se a inscrição imobiliária reflete a realidade: área, titularidade, desmembramentos e unificações. Uma base defasada produz certidões em nome de proprietário errado ou deixa de capturar débitos de unidades que foram remembradas. O guia sobre cadastro imobiliário municipal mostra como organizar a governança por campo, que é a base de uma consulta confiável.
No lado mobiliário, o problema clássico é a inscrição de empresa já baixada na Receita Federal que continua gerando lançamento no município. O débito indevido bloqueia a certidão e leva o contribuinte ao balcão. O artigo sobre ISSQN na gestão municipal detalha como o cadastro mobiliário sustenta a fiscalização e a arrecadação do imposto.
Arrecadação, parcelamento e baixa bancária
Uma certidão emitida antes de o pagamento ser baixado no sistema gera o contrário do erro anterior: o contribuinte quitou, mas a certidão sai positiva. O intervalo entre o pagamento no banco e a baixa na arrecadação precisa ser conhecido e tratado em regra, com procedimento de contestação para os casos de divergência.
O mesmo vale para a conciliação de parcelamentos. A consulta deve olhar o estado atual do acordo, não o saldo de uma extração antiga. Quanto mais curto o ciclo de atualização, menor a chance de certidão contraditória com a realidade financeira do contribuinte.
Dívida ativa e execução fiscal
A inscrição em dívida ativa e a existência de execução fiscal ajuizada mudam o resultado da certidão. Crédito inscrito e exigível impede a certidão negativa. Crédito em execução com penhora efetivada, ou com exigibilidade suspensa, permite a positiva com efeitos de negativa.
Por isso, a Fazenda e a Procuradoria precisam trabalhar com a mesma informação. O artigo sobre execução fiscal municipal e protesto de CDA mostra como o fluxo de cobrança funciona, e a Lei nº 6.830/1980 disciplina o rito da execução. Se a certidão é emitida sem consultar o estado do processo judicial, a prefeitura perde o controle sobre o que declara.
Validação, rastreabilidade e prova da emissão
Uma certidão sem como ser conferida vale pouco. O destinatário, seja cartório, banco ou comissão de licitação, precisa confirmar a autenticidade sem telefonar para a prefeitura. Isso exige código de validação ou QR Code que leve a uma página oficial, com dados compatíveis com o documento apresentado.
A validação também protege o município. Quando a página oficial informa data de emissão, escopo, resultado e validade, o documento não pode ser adulterado sem que isso seja detectado. A Lei nº 14.129/2021, do Governo Digital, orienta justamente a oferta de serviços públicos digitais com eficiência e segurança. A emissão de certidão se encaixa nesse movimento.
O que o sistema deve registrar em cada emissão:
- quem solicitou e com qual vínculo (titular, procurador, contador);
- quais bases foram consultadas e em que momento;
- qual regra levou ao resultado (negativa, positiva com efeitos de negativa ou positiva);
- qual servidor ou rotina automática emitiu e assinou;
- qual código de validação foi gerado;
- se houve retificação, cancelamento ou reemissão depois.
Para a certidão que só pode ser emitida após análise humana, a trilha é ainda mais importante. Em Ipatinga, o tipo de requerimento de certidão negativa para casos de suspensão judicial ou administrativa de débitos foi parametrizado com ofício de solicitação, declaração de veracidade, roteamento direto para a Seção de Dívida Ativa e modelo oficial de certidão que o analista preenche antes da emissão. O processo se encerra automaticamente na aceitação ou rejeição, e cada decisão fica registrada.
A prova também serve de defesa. Se a emissão é questionada meses depois, a Procuradoria precisa reconstruir o raciocínio: quais dados o sistema tinha, qual regra aplicou, quem validou. Sem esse registro, a discussão vira a palavra do servidor contra a do contribuinte. Para a comunicação formal com o contribuinte nesse processo, vale conhecer o Domicílio Tributário Eletrônico, que dá rastreabilidade às notificações.
Riscos de emitir CND indevida
O risco mais subestimado da emissão é a responsabilidade pessoal. O art. 208 do CTN estabelece que a certidão negativa expedida com dolo ou fraude, que contenha erro contra a Fazenda Pública, responsabiliza pessoalmente o funcionário que a expedir pelo crédito tributário e pelos juros de mora acrescidos. O parágrafo único ressalva a responsabilidade criminal e funcional que couber.
O dispositivo exige dolo ou fraude. Ainda assim, o ambiente de emissão manual, com consulta em planilhas e critério individual, aumenta a chance de que um erro seja questionado como algo mais grave. Regra clara, automação e trilha de auditoria reduzem a exposição do servidor e do gestor.
Há ainda quatro riscos institucionais que merecem acompanhamento:
- Perda de arrecadação: certidão emitida para quem deve retira o incentivo ao pagamento e dificulta a cobrança posterior.
- Contencioso: negativa sem fundamento claro leva a mandados de segurança e a custos de defesa.
- Questionamento do Tribunal de Contas: ausência de critério uniforme e de registro compromete a prestação de contas.
- Tratamento desigual: contribuintes em situação idêntica recebem resultados diferentes conforme o servidor que atende.
O caminho de redução de risco passa por três medidas: regras escritas em norma, consulta automatizada às bases e decisão humana reservada às exceções, sempre com parecer registrado. Para os contribuintes com cobrança em curso, o artigo sobre arrecadação de IPTU detalha como segmentar débitos e organizar a regularização, o que reduz o volume de certidões negadas.
Indicadores para acompanhar a emissão
O que não é medido não é gerenciado. A emissão de certidões gera dados que a Fazenda raramente usa. Um painel inicial pode acompanhar:
- tempo médio entre o requerimento e a emissão, comparado ao prazo legal;
- percentual de certidões emitidas automaticamente, sem intervenção do servidor;
- percentual de resultados negativos, positivos com efeitos de negativa e positivos;
- principais causas de negativa: tributo, exercício e estado do débito;
- volume de contestações e prazo para resolvê-las;
- quantidade de retificações e cancelamentos após a emissão.
Esses números têm uso estratégico. O percentual de negativas por tributo mostra onde está a inadimplência que bloqueia o contribuinte. O volume de contestações aponta falhas cadastrais ou de baixa. A taxa de automação indica quanto tempo da equipe pode ser liberado para análises de maior complexidade.
Como digitalizar a emissão em cinco etapas
A digitalização funciona quando começa pelo desenho do processo, não pela publicação de um formulário. A sequência abaixo organiza o trabalho:
- Inventariar as certidões emitidas: liste tipos, escopos, setores, taxas, prazos e responsáveis, e elimine duplicidades.
- Escrever as regras em norma: definir validade, tratamento de parcelamento, tolerância de valores e competência para assinar.
- Integrar as bases: conectar cadastros, arrecadação, parcelamento e dívida ativa à consulta da certidão.
- Separar emissão automática e análise humana: o que depende de regra pura sai sozinho; o que depende de interpretação vai para o analista com parecer.
- Publicar a validação e medir: disponibilizar a conferência pública e acompanhar os indicadores.
O artigo sobre certidões online e como validar na prefeitura aprofunda a diferença entre certidão digital, digitalizada e eletrônica, além do checklist de validação para o destinatário. Aqui, o ponto é outro: a emissão fiscal é a certidão com maior impacto financeiro e jurídico, e merece prioridade no desenho do fluxo.
Perguntas frequentes
A CND municipal tem validade padrão?
Não há prazo nacional único. A validade é definida pela legislação de cada município e deve constar no próprio documento. A Fazenda deve padronizar esse prazo para todos os canais de emissão e informá-lo no portal.
O que a prefeitura deve verificar antes de emitir a certidão?
O escopo pedido (pessoa, imóvel ou atividade), o estado de cada débito (exigível, parcelado, suspenso ou em execução com penhora), a situação na dívida ativa e a identidade do requerente. A consulta deve usar bases atualizadas e registrar o que foi analisado.
É possível emitir certidão com parcelamento em dia?
Sim, na modalidade de certidão positiva com efeitos de negativa. O parcelamento é hipótese de suspensão da exigibilidade (art. 151 do CTN) e o art. 206 prevê os mesmos efeitos da negativa nesses casos. Se o parcelamento for rescindido ou entrar em atraso, o resultado muda.
Quem responde por uma certidão emitida com erro?
A regra geral recai sobre o município. O art. 208 do CTN prevê a responsabilidade pessoal do funcionário quando há dolo ou fraude e erro contra a Fazenda Pública, sem prejuízo da responsabilidade criminal e funcional. Por isso, regra escrita, automação e registro da decisão são a melhor proteção.
Conclusão
A CND municipal é uma decisão de governança tributária, e não um serviço de impressão. Ela declara o que o município sabe sobre a situação fiscal de alguém e, ao fazê-lo, afeta a arrecadação, a segurança jurídica e a relação com quem produz na cidade. Tratar essa emissão como uma rotina de balcão é aceitar risco que a gestão pode controlar.
O caminho passa por quatro frentes que se reforçam. A primeira é a norma: escopo, validade, tratamento de parcelamento e competência de assinatura escritos em lei ou regulamento. A segunda é a integração das bases, para que cadastro, arrecadação, parcelamento e dívida ativa respondam com a mesma informação. A terceira é a distinção correta entre certidão negativa, positiva com efeitos de negativa e positiva. A quarta é a prova: validação pública e trilha de auditoria de cada emissão.
Quando essas frentes estão no lugar, a prefeitura ganha velocidade sem perder controle. A parte repetitiva sai automaticamente, a análise humana se concentra nas exceções e o servidor trabalha protegido por regra e registro. O gestor passa a ter indicadores para saber onde está a inadimplência que trava a cidade e onde o cadastro precisa de correção.
O ponto de partida pode ser simples: inventariar as certidões fiscais emitidas hoje, medir quanto tempo cada uma consome e identificar em quais há decisão tomada sem regra escrita. A Aprova apoia prefeituras na digitalização de processos tributários, com tramitação, assinaturas e integrações que mantêm a certidão vinculada ao processo que a originou.
Sumário


Redação Aprova
A Redação Aprova produz conteúdos sobre gestão pública, legislação e transformação digital para apoiar prefeitos, secretários e equipes municipais. Os artigos são desenvolvidos com base em fontes oficiais, boas práticas do setor público e a partir da experiência da Aprova no desenvolvimento de soluções para modernizar a administração municipal.