
Fundo Municipal de Saúde: como estruturar e gerir
O Fundo Municipal de Saúde (FMS) é a estrutura que dá ao município condições de receber, movimentar e comprovar a aplicação dos recursos do SUS. Na prática, ele é o ponto em que três mundos se encontram: a política de saúde, o orçamento e a contabilidade. Quando o fundo funciona bem, o secretário sabe quanto tem, quanto já comprometeu e o que precisa provar ao conselho. Quando funciona mal, o problema só aparece em auditoria, geralmente tarde demais.
Para quem decide, o risco não está na existência formal do fundo de saúde. Quase todo município já o instituiu por lei. O risco está na rotina: conta misturada com outras fontes, repasse sem vínculo claro com a despesa, documento que circula por e-mail e planilha paralela que ninguém consegue reconstituir quando o servidor responsável sai. Esses desvios costumam gerar glosas, devolução de recursos, apontamentos do controle interno e perda de credibilidade perante o conselho de saúde.
A boa notícia é que o desenho de um fundo municipal de saúde bem gerido é conhecido e verificável. Depende de base legal correta, de separação financeira, de execução orçamentária com a fonte identificada, de conciliação periódica e de prestação de contas organizada desde o primeiro dia. Este guia percorre cada uma dessas camadas com foco em decisão: o que o gestor precisa garantir, onde as falhas aparecem e como dar rastreabilidade ao processo todo.
O que o Fundo Municipal de Saúde representa na gestão financeira
O FMS é o instrumento por meio do qual o município administra os recursos destinados às ações e serviços públicos de saúde. A Lei Complementar nº 141/2012 estabelece, em seu art. 14, que o fundo de saúde, instituído por lei e mantido em funcionamento pela direção do SUS em cada esfera de governo, constitui unidade orçamentária e gestora dos recursos destinados a ações e serviços públicos de saúde.
Duas consequências práticas decorrem dessa definição. A primeira: o fundo tem identidade orçamentária própria, o que permite acompanhar a receita e a despesa de saúde sem diluí-las no orçamento geral. A segunda: ele é gestor, ou seja, responde pela execução. Por isso, o ordenador de despesa do fundo precisa estar formalmente designado, e a lei municipal de criação deve deixar claro quem ocupa esse papel.
Essa estrutura também sustenta o repasse fundo a fundo. É o fundo municipal que recebe as transferências do Fundo Nacional de Saúde e do fundo estadual, conforme programa e modalidade. Sem o fundo regular, o município perde a porta de entrada para esses recursos.
Requisitos legais para o fundo municipal de saúde funcionar
A base legal do FMS não se resume a um único diploma. A gestão deve olhar para três referências em conjunto e confirmar, sempre, o que a lei municipal e os atos de cada programa acrescentam.
A Lei nº 8.142/1990 condiciona o recebimento das transferências a alguns requisitos de gestão. Entre eles estão a existência de fundo de saúde, de conselho de saúde com composição paritária, de plano de saúde e de relatórios de gestão, além da previsão de contrapartida de recursos no orçamento municipal. A Lei nº 8.080/1990, em seu art. 33, determina que os recursos financeiros do SUS sejam depositados em conta especial, em cada esfera de atuação, e movimentados sob fiscalização dos respectivos conselhos de saúde.
Já a LC 141/2012 fixa o piso de aplicação: os municípios devem aplicar anualmente em ações e serviços públicos de saúde, no mínimo, 15% da arrecadação dos impostos municipais e dos recursos de transferências constitucionais previstos na norma. Ela também define o que conta como despesa de saúde e o que não conta, ponto que costuma gerar apontamento em auditoria.
Uma lista objetiva do que o município precisa manter em ordem:
- lei municipal de criação do fundo, com designação do gestor;
- inscrição do fundo no CNPJ, conforme as regras da Receita Federal;
- conta bancária específica para os recursos de saúde, em nome do fundo;
- dotação própria na lei orçamentária, com fonte de recurso identificada;
- conselho de saúde constituído e em funcionamento;
- plano municipal de saúde e relatórios de gestão atualizados.
O elo entre fundo e planejamento merece atenção especial. O plano municipal de saúde orienta as prioridades que o orçamento do fundo vai financiar. Quando os dois documentos andam separados, a execução perde coerência e a prestação de contas fica sem referência de meta.
Conta específica e separação das fontes de recurso
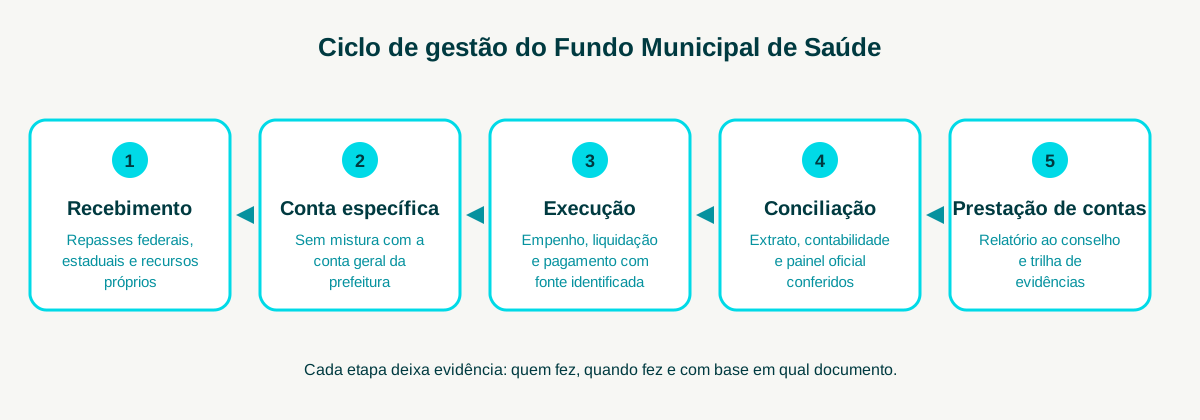
A falha mais comum na gestão do FMS é a mistura de recursos. Ela acontece quando valores da saúde passam por conta geral da prefeitura, quando receitas de fontes diferentes ficam no mesmo saldo sem controle por fonte, ou quando uma despesa é paga com o recurso errado e corrigida depois.
O risco é concreto. Se o município não consegue demonstrar de onde veio o dinheiro de cada pagamento, a comprovação da aplicação mínima fica fragilizada e a eventual devolução de recursos entra no radar. O controle por fonte e por programa deve existir na contabilidade e na conta bancária, não só na planilha.
Boas práticas para blindar essa etapa:
- manter contas separadas por bloco ou programa, quando a norma do recurso exigir;
- registrar a fonte de recurso em todo empenho, liquidação e pagamento;
- vedar movimentação fora da conta do fundo, salvo previsão legal expressa;
- documentar toda transferência entre contas, com justificativa e autorização;
- conferir rendimentos de aplicação financeira e seu destino conforme a regra do recurso.
Esse tipo de controle conversa diretamente com a prática de dotação orçamentária. Se a dotação não está correta no momento do empenho, o erro se propaga para o pagamento, para a contabilidade e para o relatório quadrimestral.
Quem é o gestor do fundo e como dividir responsabilidades
A gestão do FMS costuma ser exercida pelo secretário municipal de saúde ou por servidor por ele designado, nos termos da lei municipal. O desenho exato varia, e é justamente por isso que a designação formal importa: ordenador de despesa, responsável pela conciliação, responsável pela prestação de contas e substitutos precisam estar identificados em ato próprio.
O fundo envolve ao menos quatro áreas, e cada uma tem um papel diferente:
- a Secretaria de Saúde define prioridades e autoriza a despesa;
- a área contábil e financeira registra a execução e concilia a conta;
- o controle interno monitora a conformidade e aponta riscos;
- o conselho de saúde fiscaliza e delibera nos temas de sua competência.
A Secretaria de Fazenda entra como parceira: é ela, em geral, que opera o sistema contábil e que precisa garantir que a fonte de recurso do fundo chegue corretamente ao balanço. Um fluxo de controle interno na prefeitura com checagens antes do pagamento reduz o retrabalho e evita que a divergência seja descoberta só na prestação de contas.
Rotina de movimentação e conciliação dos recursos do SUS
Uma rotina mensal mínima evita boa parte dos problemas. O objetivo não é burocratizar, e sim garantir que qualquer pessoa autorizada consiga reconstituir o caminho do recurso: entrada, empenho, liquidação, pagamento e saldo.
Um roteiro prático para a equipe do fundo:
- conferir os repasses esperados e recebidos nos painéis oficiais, em especial o Portal FNS;
- comparar cada crédito com o extrato da conta do fundo;
- confirmar o lançamento contábil, com fonte e programa corretos;
- acompanhar empenhos, liquidações e pagamentos vinculados a cada recurso;
- identificar saldos, restos a pagar e valores comprometidos;
- registrar divergências, responsáveis, prazos e solução;
- arquivar a evidência de cada conferência.
O ponto mais negligenciado é o item 7. Conciliar sem guardar a evidência significa que, na auditoria, a conferência não existe. A equipe precisa de um registro com data, responsável e fonte consultada, preservado independentemente de quem esteja no cargo.
Para a consulta propriamente dita dos repasses, o guia sobre FNS e consulta de repasses detalha o passo a passo. Aqui o ponto é outro: o FMS é onde o repasse vira execução, e é nele que a conciliação precisa fechar.
Prestação de contas ao conselho de saúde e relatórios obrigatórios
A prestação de contas é a etapa em que o fundo mostra que o recurso foi usado para o que se destinava. Ela tem dois eixos: o controle social, exercido pelo conselho de saúde, e o controle institucional, feito por controle interno, tribunal de contas e órgãos de fiscalização.
A LC 141/2012, em seu art. 36, determina que o gestor do SUS elabore relatório detalhado referente ao quadrimestre anterior, com informações como o montante e a fonte dos recursos aplicados no período, as auditorias realizadas e a oferta e produção de serviços. A norma também prevê a apresentação desse relatório em audiência pública no Poder Legislativo, em periodicidade quadrimestral. O município deve ainda manter o relatório anual de gestão, que alimenta a avaliação do plano de saúde.
O que o conselho precisa receber para exercer o papel de fiscalização de forma efetiva:
- demonstrativos de receita e despesa por fonte e por programa;
- relatórios quadrimestrais e anual de gestão, nos prazos previstos;
- informações sobre a aplicação mínima em saúde;
- extratos e conciliações que sustentem os números apresentados;
- justificativas para variações relevantes entre o planejado e o executado.
A qualidade dessa entrega depende do que foi feito antes. Se a documentação foi produzida ao longo do ano, a prestação de contas é uma consolidação. Se foi montada na véspera, vira uma corrida e aumenta a chance de erro.
Onde o fundo costuma falhar e quanto isso custa
As falhas mais recorrentes têm origem administrativa, não financeira. O dinheiro existe, mas o processo que o sustenta não permite provar o que foi feito.
Os quatro riscos que mais pesam para o gestor:
- conta misturada: recursos de fontes diferentes sem segregação, o que fragiliza a comprovação da aplicação mínima;
- falta de rastreabilidade: pagamento sem vínculo documentado com a despesa, o programa e a entrega;
- pendência documental: nota, certidão, parecer ou ato que não foi anexado ao processo no momento certo;
- dependência de pessoas: conhecimento concentrado em um servidor e em arquivos locais.
O custo aparece em formas diferentes: devolução de recursos, suspensão de transferências, apontamento em auditoria e desgaste com o conselho. Mas o custo menos visível é o tempo gasto para reconstituir o que deveria estar registrado. Equipes de saúde gastam horas procurando documentos que o sistema deveria entregar em segundos.
Processo digital como base de rastreabilidade do fundo
O fundo é, no fim, um fluxo de decisões documentadas: autorização da despesa, contratação, entrega, pagamento, conferência e prestação de contas. Quando esse fluxo vive em papel, e-mail e planilhas, a rastreabilidade depende da memória de quem trabalha.
Um processo eletrônico na gestão pública concentra documentos, despachos, responsáveis, prazos e assinaturas em um ambiente único, com histórico completo. Para o FMS, isso significa que cada pagamento pode ser consultado junto com o processo que o originou, e que a conciliação deixa de ser um exercício de busca.
O case de Patos de Minas mostra o efeito desse tipo de organização na saúde. Na gestão de saúde pública em Patos de Minas, a Secretaria passou a conduzir o fluxo do CRIE em ambiente 100% online com a Aprova: mais de 7.600 solicitações tramitaram eletronicamente, médicos de 33 municípios passaram a acessar o processo de forma remota e uma análise que podia levar até 45 dias passou a ser concluída em cerca de 20 minutos. O caso trata de imunobiológicos, não do fundo, mas o princípio é o mesmo: quando solicitação, documento, parecer e acompanhamento estão no mesmo fluxo, o município ganha prazo, controle e prova.
Para a Secretaria de Saúde, a tecnologia não substitui a análise técnica. Ela reduz a dependência de controles paralelos e dá ao controle interno uma visão contínua, em vez de uma fotografia anual.
Perguntas frequentes sobre o Fundo Municipal de Saúde
O fundo municipal de saúde precisa ter CNPJ próprio?
Na prática, os fundos públicos mantêm inscrição própria no CNPJ, o que permite abrir a conta específica e receber as transferências em nome do fundo. A exigência decorre das regras da Receita Federal e dos programas que repassam os recursos, por isso a equipe deve confirmar a situação cadastral do fundo e mantê-la atualizada.
Quem é o gestor do fundo municipal de saúde?
A lei municipal de criação do fundo define o gestor. Em regra, a função é exercida pelo secretário municipal de saúde ou por servidor por ele designado, que atua como ordenador de despesa. O importante é que a designação seja formal, publicada e acompanhada de substitutos para evitar quebra de continuidade.
Posso movimentar recursos do SUS em conta geral da prefeitura?
Não. A legislação do SUS exige que os recursos financeiros sejam depositados em conta especial em cada esfera de atuação e movimentados sob fiscalização do conselho de saúde. A mistura com a conta geral compromete a rastreabilidade e a comprovação da aplicação mínima, e pode gerar apontamentos de auditoria.
O que o conselho de saúde precisa acompanhar na gestão do fundo?
O conselho fiscaliza a movimentação dos recursos e recebe os relatórios de gestão, incluindo os demonstrativos quadrimestrais e o relatório anual. O gestor deve apresentar receitas, despesas por fonte e programa, aplicação mínima e justificativas para variações relevantes, sempre com documentação de apoio.
Conclusão
O Fundo Municipal de Saúde só entrega segurança ao gestor quando a rotina acompanha a base legal. Instituir o fundo por lei é o ponto de partida. O que protege o município é a conta específica, o controle por fonte, a execução com dotação correta, a conciliação mensal e a prestação de contas organizada ao longo do ano. Cada uma dessas camadas reduz o risco de glosa, de devolução de recursos e de desgaste com o controle social.
Para o secretário de saúde, a pergunta útil não é apenas se o fundo existe, mas se alguém consegue reconstituir, em minutos, o caminho de qualquer real recebido: de onde veio, em que foi gasto, quem autorizou e qual documento comprova a entrega. Se a resposta depende de planilhas, e-mails e da memória de uma pessoa, há um risco operacional que merece prioridade na agenda.
O caminho prático é começar pelo diagnóstico: revisar a lei de criação e a designação do gestor, verificar a segregação das contas, testar a conciliação dos últimos três meses e avaliar se os documentos do fundo estão em um fluxo rastreável. A partir daí, a digitalização do processo deixa de ser um projeto de tecnologia e passa a ser uma decisão de governança. Municípios que organizam esse fluxo ganham previsibilidade, apoiam melhor o conselho de saúde e chegam às auditorias com a documentação pronta. É assim que a gestão financeira da saúde se torna mais transparente, mais eficiente e mais segura para quem decide.
Sumário

Redação Aprova
A Redação Aprova produz conteúdos sobre gestão pública, legislação e transformação digital para apoiar prefeitos, secretários e equipes municipais. Os artigos são desenvolvidos com base em fontes oficiais, boas práticas do setor público e a partir da experiência da Aprova no desenvolvimento de soluções para modernizar a administração municipal.