
IBS e CBS: o que são e o que mudam para o município

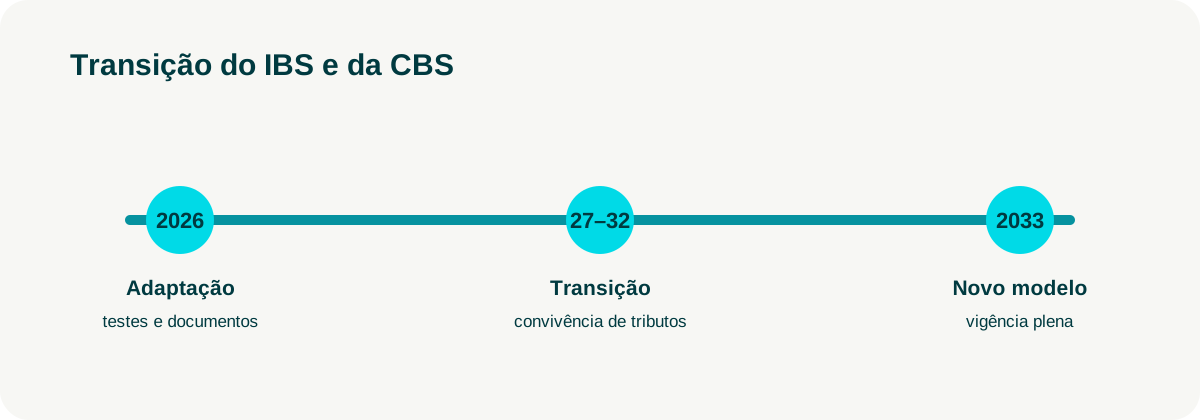
IBS e CBS são os novos tributos sobre o consumo criados pela reforma tributária. IBS significa Imposto sobre Bens e Serviços, de competência compartilhada entre estados e municípios, e substitui ICMS e ISS. CBS significa Contribuição sobre Bens e Serviços, de competência da União, e substitui PIS e Cofins. A transição começa em 2026 e se estende até 2033.
Para as prefeituras, a mudança não é apenas tributária. A arrecadação e a distribuição de receitas passam a depender ainda mais da qualidade dos cadastros, da integração entre Fazenda, urbanismo e fiscalização e da capacidade de manter processos digitais, rastreáveis e auditáveis. Neste artigo, você verá o que são IBS e CBS, quais tributos eles substituem, como funciona a transição e quais preparativos devem entrar na agenda da gestão municipal.
BAIXE GRÁTIS: Guia prático da Nova Reforma Tributária.
O que são IBS e CBS
IBS e CBS são os dois impostos criados pela reforma tributária para reorganizar a tributação sobre o consumo no Brasil. A base é a Emenda Constitucional nº 132/2023, regulamentada pela Lei Complementar nº 214/2025, que instituiu os dois tributos, e pela Lei Complementar nº 227/2026, que criou o Comitê Gestor do IBS (CGIBS). Para um panorama completo do impacto local, veja também o guia sobre reforma tributária nos municípios.
O sistema atual cobra vários tributos ao mesmo tempo sobre a mesma operação, com regras diferentes entre União, Estados e Municípios. Isso gera insegurança jurídica, alto custo administrativo e dificuldade de fiscalização. A reforma substitui esse modelo fragmentado por dois tributos principais, com regras padronizadas em todo o país, mais previsíveis, transparentes e baseadas em dados.
Em termos diretos:
-
IBS e CBS concentram a tributação sobre bens e serviços
-
Reduzem conflitos entre entes federativos
-
Criam um modelo alinhado ao padrão internacional de IVA

Por que o sistema tributário precisou mudar
O modelo atual deixou de funcionar porque gera distorções estruturais. Empresas gastam tempo e dinheiro tentando interpretar regras conflitantes. Municípios e Estados disputam arrecadação em vez de cooperar. O poder público perde capacidade de planejamento.
Esses problemas não são pontuais. Eles são consequência direta de um sistema que cresceu sem coordenação. A reforma nasce para corrigir essa falha estrutural, não para criar um imposto novo isolado.
👉 FIQUE POR DENTRO:
Dados, gestão eficiente e soluções digitais garantem sustentabilidade municipal mesmo em tempos de queda no Fundo de Participação dos Municípios.
 |
|---|
O que é IVA e por que IBS e CBS seguem esse modelo
O IVA, Imposto sobre Valor Agregado, tributa apenas o valor que cada etapa da cadeia econômica adiciona. Isso evita a cobrança em cascata e reduz o acúmulo de créditos tributários.
No modelo do IVA:
-
cada empresa paga imposto apenas sobre o que efetivamente produziu;
-
créditos das etapas anteriores são compensados automaticamente;
-
o imposto incide no destino, onde ocorre o consumo.
IBS e CBS são a adaptação desse modelo à estrutura federativa brasileira.
O que é IBS
O IBS, Imposto sobre Bens e Serviços, substitui o ICMS e o ISS. Ele reúne, em um único tributo, a tributação hoje feita por Estados e Municípios sobre consumo. A administração é compartilhada pelo Comitê Gestor do IBS, que arrecada o imposto e distribui a parcela de cada ente. O fluxo financeiro está detalhado no guia sobre o repasse do IBS ao município.
A arrecadação continua pertencendo aos entes subnacionais, mas a lógica muda. O município deixa de operar sozinho e passa a integrar um sistema nacional de apuração e distribuição.
Na prática, isso significa que o município:
-
perde autonomia normativa sobre o antigo ISS;
-
ganha previsibilidade na arrecadação;
-
passa a depender da qualidade dos seus dados administrativos.
Como o IBS muda a arrecadação municipal
Com o IBS, a arrecadação passa a ser fortemente dependente de informação estruturada. Cadastros econômicos, imobiliários e fiscais deixam de ser meros registros administrativos e passam a impactar diretamente o quanto o município recebe. Como o imposto pertence ao local do consumo, e não ao da sede do prestador, um endereço incorreto na nota significa receita que não chega ao município.
Processos manuais, documentos físicos e sistemas desconectados se tornam gargalos reais. Municípios organizados tendem a capturar melhor sua base econômica. Municípios desorganizados perdem eficiência arrecadatória. Enquanto a transição não termina, o ISSQN na gestão municipal segue como principal receita própria ligada à atividade econômica e precisa continuar sendo fiscalizado.
👉 SAIBA MAIS:
Em um cenário de constantes mudanças, ser protagonista é deixar de reagir e passar a agir. Municípios que assumem essa liderança oferecem serviços melhores, atraem investimentos e tornam a gestão pública mais próxima do cidadão. Veja como fortalecer o protagonismo municipal.
 |
|---|
O que é CBS
A CBS, Contribuição sobre Bens e Serviços, é o tributo federal da reforma. Ela substitui PIS e Cofins, conhecidos pela complexidade, múltiplos regimes e alto contencioso judicial.
A CBS unifica essas cobranças em um único tributo, com regras mais claras e aplicação ampla. Ela entra antes do IBS e funciona como fase de adaptação ao novo modelo.
Diferença entre IBS e CBS
A diferença entre IBS e CBS está na competência, não na lógica.
Critério | IBS | CBS |
|---|---|---|
Significado da sigla | Imposto sobre Bens e Serviços | Contribuição sobre Bens e Serviços |
Ente arrecadador | Estados e Municípios, via Comitê Gestor do IBS | União |
Tributos substituídos | ICMS e ISS | PIS e Cofins |
Modelo | IVA | IVA |
Incidência | Consumo no destino | Consumo no destino |
Para empresas e cidadãos, o funcionamento é semelhante. Para o poder público, muda a governança.
Quais impostos IBS e CBS substituem
Ao final da transição, deixam de existir:
-
ICMS
-
ISS
-
PIS
-
Cofins
-
IPI (em grande parte das operações)
No lugar, permanecem apenas IBS e CBS como tributos sobre consumo.
Quando IBS e CBS entram em vigor
A implementação é gradual, conforme a EC 132/2023 e a LC 214/2025:
Período | O que acontece |
|---|---|
2026 | Fase de testes, com alíquota de 0,1% de IBS e 0,9% de CBS e destaque obrigatório nos documentos fiscais |
2027 | CBS plenamente em operação e extinção de PIS e Cofins |
2029 a 2032 | Redução gradual de ICMS e ISS, com aumento progressivo do IBS |
2033 | IBS e CBS plenamente vigentes, com extinção de ICMS e ISS |
Apesar do prazo, a adaptação operacional precisa começar antes.
IBS e CBS na nota fiscal eletrônica: o que muda a partir de agosto de 2026
Desde 3 de agosto de 2026, todos os documentos fiscais eletrônicos do regime regular — NF-e, NFC-e, CT-e, NFS-e e demais DFes — precisam trazer os campos relativos ao IBS e à CBS preenchidos, incluindo a alíquota teste de 1% (0,1% de IBS e 0,9% de CBS), conforme o cronograma de implementação formalizado pelo Ato Conjunto RFB/CGIBS nº 4/2026.
No dia seguinte, em 6 de agosto de 2026, a Receita Federal e o Comitê Gestor do IBS (CGIBS) esclareceram um ponto que gerou confusão entre contribuintes: a obrigatoriedade de destaque das informações não foi suspensa. O que foi adiado, pelo Ato Técnico Conjunto nº 01/2026, é apenas o início das regras de validação e rejeição automática desses documentos. Na prática, notas emitidas sem todos os campos de IBS e CBS continuam sendo autorizadas durante esse período de transição, mas a obrigação de prestar as informações permanece vigente e o cronograma oficial da reforma não foi alterado (CGIBS).
Segundo o próprio CGIBS, em 4 de agosto de 2026 já havia 88% dos documentos emitidos pelos contribuintes alcançados pela obrigatoriedade transmitidos com as informações de IBS e CBS corretamente preenchidas — sinal de que a adaptação avança rápido na maior parte do mercado.
Para a gestão municipal, esse marco importa por dois motivos:
-
Municípios que emitem NFS-e para prestadores próprios ou que fiscalizam a emissão de notas por contribuintes locais precisam garantir que seus sistemas e integrações já suportem os novos campos, mesmo com a rejeição automática ainda desativada. O guia sobre NFS-e Nacional mostra o que o município precisa parametrizar após a adesão.
-
A apuração de IBS e CBS neste período tem caráter meramente informativo, sem efeitos tributários — mas os dados já começam a alimentar o histórico que vai sustentar a distribuição de receita do IBS a partir de 2027. Cadastros e integrações desatualizados hoje tendem a gerar distorções na participação do município no rateio mais adiante.
O período de flexibilização é uma janela de adaptação, não uma pausa. Prefeituras que ainda não integraram seus sistemas fiscais e de licenciamento a essa exigência devem tratar a preparação como prioridade, não como pendência de médio prazo.
Impactos para a gestão pública municipal
A reforma desloca o foco da arrecadação da norma para a gestão. O município passa a ser avaliado pela capacidade de organizar dados, integrar áreas e manter processos confiáveis.
Isso exige:
-
integração entre fazenda, urbanismo e fiscalização;
-
processos digitais padronizados;
-
dados estruturados e auditáveis.
Sem isso, o município perde controle e previsibilidade.
IBS, CBS e digitalização da gestão pública
IBS e CBS são impostos baseados em informação. Sem processos digitais, o sistema não funciona bem.
A digitalização deixa de ser modernização e passa a ser infraestrutura básica. Automatização de processos, gestão eletrônica de documentos e integração entre secretarias garantem consistência dos dados que alimentam a arrecadação.
👉 Conteúdos relacionados: |
|---|
Impactos no setor da construção civil
A construção civil é um dos setores mais impactados pela reforma, especialmente no âmbito municipal. Alvarás de construção, licenças, habite-se e demais autorizações passam a ter peso direto não apenas urbanístico, mas também fiscal.
Quando esses processos são físicos ou fragmentados, o município perde rastreabilidade e controle. Quando são digitais e integrados, a gestão ganha velocidade, segurança e confiabilidade.
Com processos digitais e autodeclaratórios, o município:
-
emite alvará de construção de forma mais rápida;
-
reduz retrabalho e erros cadastrais;
-
cruza informações urbanísticas e fiscais automaticamente;
-
fortalece a arrecadação associada à atividade econômica.
Plataformas tecnológicas que centralizam licenciamento, documentação e dados da construção civil deixam de ser apoio e passam a ser peça-chave na adaptação ao IBS.
👉 FIQUE POR DENTRO:
 |
|---|
Perguntas frequentes - FAQ
- O que são IBS e CBS?
IBS e CBS são os novos tributos sobre o consumo criados pela reforma tributária. O IBS (Imposto sobre Bens e Serviços) substitui ICMS e ISS e é compartilhado entre estados e municípios. A CBS (Contribuição sobre Bens e Serviços) substitui PIS e Cofins e é federal.
- Qual é o significado de IBS e CBS?
IBS significa Imposto sobre Bens e Serviços. CBS significa Contribuição sobre Bens e Serviços. Os dois seguem o modelo de IVA, com tributação no destino do consumo.
- Qual é a diferença entre IBS e CBS?
A diferença é a esfera de arrecadação. O IBS é compartilhado por estados e municípios e administrado pelo Comitê Gestor do IBS. A CBS é federal. Ambos incidem sobre bens e serviços, mas impactam de forma diferente a gestão municipal.
- Quais impostos IBS e CBS substituem?
O IBS substitui ICMS e ISS. A CBS substitui PIS e Cofins. O IPI também é reduzido na maior parte das operações. Ao fim da transição, em 2033, permanecem apenas IBS e CBS como tributos sobre o consumo.
- Quando IBS e CBS entram em vigor?
Os tributos começam em 2026 com alíquota teste de 0,1% de IBS e 0,9% de CBS. A CBS passa a operar plenamente em 2027, a substituição de ICMS e ISS ocorre entre 2029 e 2032, e o novo modelo fica integralmente vigente em 2033.
- A partir de quando é obrigatório informar IBS e CBS na nota fiscal?
Desde 3 de agosto de 2026, todos os documentos fiscais eletrônicos do regime regular precisam conter os campos de IBS e CBS, incluindo a alíquota teste de 1%. O que foi adiado é apenas o início da rejeição automática de documentos incompletos, pelo Ato Técnico Conjunto nº 01/2026.
- Como IBS e CBS impactam os municípios?
IBS e CBS mudam a forma de arrecadação e distribuição de receitas. O critério passa a ser o local de consumo, o que exige dados confiáveis, processos digitais e controle das atividades econômicas locais.
- IBS e CBS aumentam a carga tributária?
IBS e CBS não têm como objetivo aumentar a carga tributária. A proposta é simplificar e redistribuir. Porém, municípios despreparados podem arrecadar menos.
- O que os municípios precisam fazer agora?
Os municípios precisam iniciar a adaptação antes da transição avançar: atualizar o cadastro mobiliário e imobiliário, integrar o sistema de NFS-e ao ambiente nacional, digitalizar alvarás e automatizar processos que alimentam a arrecadação.
Sumário

Redação Aprova
A Redação Aprova produz conteúdos sobre gestão pública, legislação e transformação digital para apoiar prefeitos, secretários e equipes municipais. Os artigos são desenvolvidos com base em fontes oficiais, boas práticas do setor público e a partir da experiência da Aprova no desenvolvimento de soluções para modernizar a administração municipal.