
Limite prudencial na prefeitura: vedações e recondução
Poucos números pesam tanto na rotina de uma prefeitura quanto o percentual da folha sobre a receita. Quando a despesa com pessoal se aproxima do teto da Lei de Responsabilidade Fiscal, o município deixa de decidir com liberdade: contratações, reajustes e horas extras passam a depender de uma conta que o gestor não controla integralmente, porque a receita também oscila. O limite prudencial existe justamente para sinalizar esse momento antes que o problema vire infração.
Para o Executivo municipal, o teto é de 54% da Receita Corrente Líquida, e o limite prudencial corresponde a 95% desse valor, ou 51,3% da RCL. Entre um e outro há uma margem estreita. Uma prefeitura que fecha o quadrimestre em 51,5% ainda está abaixo do máximo, mas já perdeu a possibilidade de conceder vantagens, criar cargos e fazer a maior parte das contratações. Quem só descobre isso na publicação do relatório fiscal chega tarde.
O tema ganha urgência no encerramento do exercício. A apuração considera os últimos doze meses, e decisões tomadas no segundo semestre, como reajustes, nomeações e horas extras de fim de ano, entram na conta do quadrimestre seguinte. Secretários de Fazenda, Administração e RH, o controle interno e o prefeito precisam enxergar o indicador antes de assinar atos de pessoal, e não depois.
A consequência de errar não é só um apontamento no parecer do Tribunal de Contas. O descumprimento afeta transferências voluntárias, contratação de crédito e a própria imagem fiscal do município. Este guia trata da parte operacional: as faixas de alerta, o que a lei veda a partir do prudencial, como reconduzir a despesa nos prazos do art. 23 e que rotina evita chegar a esse ponto.
Limite prudencial na LRF: as três faixas de controle da despesa com pessoal
A LRF organiza o controle da despesa com pessoal em faixas. O art. 19 fixa o teto de 60% da RCL para os municípios, e o art. 20, inciso III, reparte esse percentual entre os Poderes: 6% para o Legislativo, incluindo o Tribunal de Contas quando houver, e 54% para o Executivo. A receita corrente líquida é a base de todas essas contas, e a forma como ela é apurada altera o percentual final.
Sobre o limite de cada Poder, a lei estabelece três referências, que valem para o Executivo da seguinte forma:
- Alerta (90% do limite): 48,6% da RCL. O art. 59, § 1º, inciso II, determina que o Tribunal de Contas avise o Poder quando a despesa ultrapassar esse patamar.
- Prudencial (95% do limite): 51,3% da RCL. É o ponto em que o art. 22, parágrafo único, passa a vedar uma lista de atos.
- Máximo (100% do limite): 54% da RCL. Ultrapassá-lo obriga o Poder a reconduzir a despesa, conforme o art. 23.
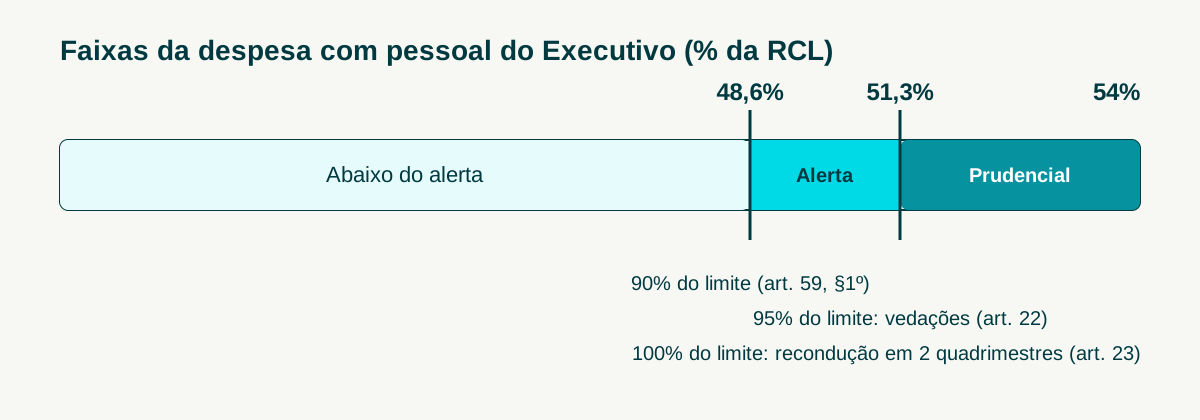
A leitura prática é que o limite prudencial funciona como um freio antecipado. Ele não é uma penalidade pela infração, e sim uma restrição preventiva que protege o município de chegar aos 54%. Quando o gestor trata o prudencial como meta, e não como teto de conforto, ganha espaço para decidir.
Como o percentual é apurado a cada quadrimestre
A apuração usa o somatório da despesa com pessoal dos últimos doze meses, incluindo o mês de referência, dividido pela RCL do mesmo período. O resultado aparece no Relatório de Gestão Fiscal, que o Executivo publica ao fim de cada quadrimestre. O guia sobre o RREO e o RGF detalha o conteúdo e a periodicidade desses demonstrativos.
Os municípios com menos de 50 mil habitantes podem optar pela divulgação semestral, e a opção deve ser confirmada na norma aplicável ao ente. Em qualquer caso, quem acompanha só o relatório perde tempo: o gestor precisa do percentual projetado mês a mês, não apenas do número já consolidado.
O que a prefeitura não pode fazer ao ultrapassar o limite prudencial
O parágrafo único do art. 22 da LRF determina que, se a despesa total com pessoal exceder 95% do limite, ficam vedados ao Poder ou órgão que o excedeu cinco tipos de ato. Eles atingem diretamente a rotina da gestão de pessoas.
- Vantagens e reajustes: concessão de vantagem, aumento, reajuste ou adequação de remuneração a qualquer título, salvo a revisão geral anual prevista no art. 37, inciso X, da Constituição e os casos decorrentes de sentença judicial ou de determinação legal ou contratual anterior.
- Criação de cargo, emprego ou função.
- Alteração de estrutura de carreira que implique aumento de despesa.
- Provimento de cargo, admissão ou contratação de pessoal a qualquer título, ressalvada a reposição decorrente de aposentadoria ou falecimento de servidores das áreas de educação, saúde e segurança.
- Contratação de hora extra, salvo nas situações previstas na Constituição e na lei de diretrizes orçamentárias.
O efeito costuma ser subestimado. Um concurso homologado não pode convocar candidatos fora da exceção, uma reestruturação de carreira com impacto financeiro fica suspensa e a prefeitura precisa justificar cada hora extra. Em áreas como saúde e educação, em que a demanda é contínua, a restrição é sentida em semanas.
Outro ponto de atenção é o calendário político. O art. 21 da LRF considera nulo o ato que resulte em aumento da despesa com pessoal nos 180 dias anteriores ao final do mandato. Para os prefeitos eleitos em 2024, esse período começa no segundo semestre de 2028, mas as decisões de 2026 e 2027 já determinam o ponto de partida.
Como reconduzir a despesa com pessoal: prazo e medidas do art. 23
A recondução é a etapa seguinte à infração do limite máximo. O art. 23 da LRF determina que, se a despesa total com pessoal ultrapassar o limite definido no art. 20, o percentual excedente seja eliminado nos dois quadrimestres seguintes, sendo pelo menos um terço no primeiro. A leitura do texto consolidado, que traz as alterações feitas por leis complementares posteriores, deve ser conferida no texto da Lei Complementar 101/2000 no Planalto.
Para alcançar a meta, o art. 23 remete às providências do art. 169, §§ 3º e 4º, da Constituição, que incluem a redução de pelo menos 20% das despesas com cargos em comissão e funções de confiança e a exoneração de servidores não estáveis. A lei também admite que o objetivo seja alcançado tanto pela extinção de cargos e funções quanto pela redução dos valores a eles atribuídos.
Na prática, a recondução costuma seguir esta ordem:
- Diagnóstico por secretaria: onde a folha cresceu, por qual rubrica e se o aumento é permanente ou eventual.
- Medidas de efeito rápido: corte de horas extras, revisão de gratificações e redução de cargos em comissão.
- Medidas estruturais: reorganização administrativa, revisão de vínculos e planejamento de reposição de vagas.
- Acompanhamento do primeiro terço: meta intermediária, registrada em processo, para demonstrar ao tribunal de contas que a prefeitura cumpriu o percentual inicial.
Consequências se o prazo não for cumprido
Se a recondução não ocorrer no prazo, o art. 23, § 3º, impede, enquanto perdurar o excesso, que o ente receba transferências voluntárias, obtenha garantia de outro ente e contrate operações de crédito, com exceções previstas em lei, como o refinanciamento da dívida mobiliária e as operações voltadas à redução da despesa com pessoal. O § 4º determina a aplicação imediata dessas restrições se o excesso ocorrer no primeiro quadrimestre do último ano do mandato.
Para um município que depende de convênios e de financiamentos para investir, essa sanção pesa mais do que a própria restrição de pessoal. Convém lembrar que as normas gerais convivem com regras do tribunal de contas do estado, e a rotina de prestação de contas deve considerar as duas camadas.
Monitoramento: como evitar chegar ao limite prudencial
A prevenção é mais barata do que a recondução. O ponto de partida é tratar o percentual de pessoal como um indicador de gestão acompanhado mensalmente, e não como um número que surge no RGF.
Uma rotina mínima de controle envolve estes elementos:
- Projeção mensal da despesa com pessoal dos doze meses, com cenário de reajustes, progressões, nomeações e horas extras já previstos.
- Simulação de impacto antes de qualquer ato de pessoal: quanto o ato adiciona ao percentual e quanto resta até o alerta e o prudencial.
- Gatilhos de decisão: ao cruzar o alerta de 48,6%, ficam suspensas decisões discricionárias até a análise do secretário de Fazenda e do controle interno.
- Conciliação da RCL, porque queda de receita aumenta o percentual mesmo sem alteração na folha.
- Registro formal das decisões, com responsável, data e memória de cálculo, para sustentar a prestação de contas.
O Aprova Gestão reúne indicadores fiscais em um painel único, e a página do produto exemplifica a leitura da despesa com pessoal frente ao teto de 54%, com o dado mais recente a um clique do gestor. Esse tipo de visão evita que a decisão dependa de planilhas paralelas, e é nesse ponto que o governo digital contribui para a gestão fiscal: dado atualizado, no momento em que o ato é assinado. A estrutura de controle interno na prefeitura também precisa incluir esse indicador entre os pontos de verificação.
Checklist de fim de exercício para a despesa com pessoal
O encerramento do ano concentra decisões de risco em poucas semanas. Um roteiro objetivo ajuda a não deixar nenhuma delas para o último dia útil.
- Calcular o percentual do último quadrimestre e projetar o do próximo, com a RCL atualizada.
- Identificar se o município está acima do alerta, do prudencial ou do máximo.
- Suspender atos de pessoal que se enquadrem nas vedações do art. 22 se o prudencial já foi ultrapassado.
- Revisar horas extras, gratificações e cargos em comissão antes de dezembro.
- Conferir se reposições de aposentadoria e falecimento se enquadram nas exceções de educação, saúde e segurança.
- Documentar, em processo, cada decisão tomada, com a memória de cálculo anexada.
- Verificar a coerência entre folha, contabilidade e RGF antes da publicação.
Quem fecha o ano abaixo do alerta ganha previsibilidade para o exercício seguinte. Quem fecha acima do prudencial precisa tratar a recondução como prioridade de gestão, com plano, responsáveis e prazos.
Perguntas frequentes sobre o limite prudencial
Qual é o limite prudencial da despesa com pessoal em uma prefeitura?
Para o Executivo municipal, o limite máximo é de 54% da RCL e o prudencial corresponde a 95% desse valor, ou seja, 51,3% da RCL. Para o Legislativo, o teto é de 6% da RCL, e o prudencial é de 5,7%. As regras estão nos arts. 19, 20 e 22 da LRF.
O que fica proibido quando o município ultrapassa o limite prudencial?
O art. 22, parágrafo único, veda a concessão de vantagens e reajustes, a criação de cargos, a alteração de carreira com aumento de despesa, a contratação de pessoal e a hora extra, com exceções previstas em lei. A reposição por aposentadoria ou falecimento nas áreas de educação, saúde e segurança é uma delas.
Quanto tempo a prefeitura tem para reconduzir a despesa com pessoal?
Se o limite máximo for ultrapassado, o excedente deve ser eliminado nos dois quadrimestres seguintes, sendo pelo menos um terço no primeiro, conforme o art. 23 da LRF. A leitura do texto consolidado deve ser conferida, porque a lei foi alterada por normas posteriores.
Passar do limite prudencial gera a suspensão de transferências voluntárias?
Não automaticamente. A suspensão de transferências voluntárias, garantias e operações de crédito, prevista no art. 23, § 3º, ocorre quando o prazo de recondução não é cumprido após a ultrapassagem do limite máximo. O prudencial aciona as vedações do art. 22, que já limitam a gestão de pessoal.
Conclusão
O limite prudencial é o instrumento mais prático que a LRF oferece para evitar que a despesa com pessoal chegue ao teto. Ele traduz em regra objetiva uma verdade de gestão: a folha cresce com decisões acumuladas, e o momento de agir é antes da infração, e não depois dela. Os 51,3% da RCL não são um número a ser alcançado, e sim uma fronteira a ser acompanhada com rotina.
Para o gestor, três pontos organizam a decisão. O primeiro é conhecer as três faixas, 48,6%, 51,3% e 54%, e saber em qual delas o município está a cada quadrimestre. O segundo é tratar as vedações do art. 22 como parte do planejamento de pessoal, o que evita nomeações e reajustes que depois precisam ser suspensos. O terceiro é ter um plano de recondução pronto, com medidas, responsáveis e meta do primeiro terço, para o caso de o limite máximo ser ultrapassado.
A conexão com os demais instrumentos fiscais também importa. O percentual de pessoal depende da apuração correta da RCL, é demonstrado no RGF e integra o conjunto de metas que a Lei de Responsabilidade Fiscal e seus pilares exige do gestor. Quando esses dados circulam em processos digitais, com histórico e responsáveis, a prefeitura responde ao controle interno e ao tribunal de contas com mais segurança.
O passo seguinte é simples: levantar hoje o percentual dos últimos doze meses, projetar o fechamento do exercício e definir, com a Fazenda, a Administração e o RH, quais atos de pessoal só serão assinados após a simulação de impacto. Sempre confirme os valores e os prazos na norma vigente e nas orientações do tribunal de contas do seu estado antes de formalizar qualquer decisão.
Fontes oficiais
Sumário


Redação Aprova
A Redação Aprova produz conteúdos sobre gestão pública, legislação e transformação digital para apoiar prefeitos, secretários e equipes municipais. Os artigos são desenvolvidos com base em fontes oficiais, boas práticas do setor público e a partir da experiência da Aprova no desenvolvimento de soluções para modernizar a administração municipal.