
Planta genérica de valores: como atualizar a PGV sem litígio
A planta genérica de valores (PGV) é o instrumento legal que fixa os valores unitários de terreno e de construção por zona do município e, com isso, define a base de cálculo do IPTU. Quando ela fica anos sem revisão, o valor lançado se afasta do valor de mercado, a receita própria deixa de acompanhar a valorização do território e a distorção entre bairros cresce a cada exercício.
Para o secretário de Fazenda, o problema raramente é técnico apenas. A PGV depende de lei, passa pela Câmara, exige cadastro confiável e costuma provocar reação do contribuinte no primeiro carnê reajustado. Muitos prefeitos adiam a atualização por medo desse desgaste, e a conta chega depois, em forma de arrecadação defasada, injustiça fiscal e fragilidade diante da reforma tributária e da integração ao cadastro imobiliário nacional.
O risco oposto também existe. Atualizar valores por decreto, aplicar fatores sem memória de cálculo ou lançar um novo valor venal sobre um cadastro com área construída errada gera impugnações em massa, mandados de segurança e anulação de lançamentos. A prefeitura perde receita e credibilidade ao mesmo tempo.
O caminho seguro combina quatro elementos: base legal respeitada (CTN, Constituição e Súmula 160 do STJ), metodologia documentada com apoio na NBR 14653, projeto de lei bem instruído e um cadastro imobiliário limpo, alimentado por fluxo digital. Este conteúdo percorre cada um deles, com foco no que a gestão precisa decidir e nos riscos que precisa evitar.
O que a PGV define e por que ela governa a arrecadação do IPTU
A PGV organiza o território em zonas ou faces de quadra com valores de referência por metro quadrado de terreno e por padrão construtivo. O valor venal do imóvel é obtido aplicando esses valores às características de cada unidade cadastrada, como testada, área, profundidade, uso e padrão da edificação. Esse valor é a base de cálculo do IPTU, nos termos do Código Tributário Nacional.
Na prática, a PGV tem dois componentes que falham de formas diferentes. O primeiro é a planta propriamente dita, a tabela de valores por zona. O segundo é o cadastro, que alimenta cada imóvel com seus atributos. Uma planta moderna aplicada sobre um cadastro com construções não declaradas continua subavaliando. Um cadastro excelente sobre uma planta de uma década atrás também.
PGV, valor venal e valor de referência do ITBI: três grandezas diferentes
É comum que a gestão misture conceitos. A PGV serve ao lançamento do IPTU, que é feito de ofício. O valor declarado pelo contribuinte na transmissão é a base do ITBI. E o valor de referência é um parâmetro de conferência que a administração constrói a partir de dados de mercado. A distinção entre o valor venal do IPTU e o valor de referência está detalhada no conteúdo sobre valor venal de referência e ITBI.
Para o gestor, a consequência é objetiva: a PGV atualizada melhora o IPTU e fornece um dado de comparação para o ITBI, mas não autoriza a cobrança do ITBI sobre o valor do IPTU. O Tema 1.113 do STJ, divulgado na notícia oficial do tribunal, deixa claro que a base do IPTU não é piso do ITBI.
Sintomas de uma PGV defasada
Alguns sinais indicam que a atualização deixou de ser opcional:
- a planta não é revisada há mais de um ciclo de governo;
- imóveis recém-construídos ou valorizados pagam IPTU parecido com o de áreas estagnadas;
- o valor venal lançado é muito inferior ao valor das transações registradas no ITBI da mesma região;
- a procuradoria recebe contestações recorrentes com laudos que apontam inconsistência entre zonas vizinhas;
- novos loteamentos e áreas de expansão ainda não têm valor de planta próprio.
Se três ou mais itens se aplicam ao município, o diagnóstico formal da PGV deve entrar na agenda da Fazenda ainda neste exercício.
Base legal: o que exige lei e o que é apenas correção monetária
Este é o ponto que mais gera erro nas prefeituras. O art. 97 do CTN estabelece que a majoração de tributo exige lei e que a modificação da base de cálculo que importe torná-la mais onerosa equivale a majoração. Ao mesmo tempo, o mesmo artigo afirma que a atualização do valor monetário da base de cálculo não constitui majoração.
A Súmula 160 do STJ fecha o raciocínio: é defeso ao município atualizar o IPTU, mediante decreto, em percentual superior ao índice oficial de correção monetária. Em termos práticos, o decreto serve para aplicar a inflação do período. Qualquer revisão de zonas, valores unitários ou fatores que ultrapasse a correção exige lei aprovada pela Câmara.
Quando decreto basta e quando é preciso projeto de lei
O decreto é adequado para aplicar o índice oficial já previsto na legislação do município. O projeto de lei é necessário quando a atualização altera zoneamento de valores, cria novas faixas, muda fatores de depreciação ou incorpora ajustes que elevam a base além da correção. A dúvida mais comum, “posso aumentar o IPTU por decreto?”, tem resposta curta: apenas até o índice oficial.
A legislação tributária municipal costuma já trazer o desenho do lançamento, os prazos e as competências. Antes de iniciar a revisão, a procuradoria deve confirmar se o código local delega ao Executivo algum ajuste e em quais limites.
Anterioridade e transição do aumento
A Constituição Federal impõe a anterioridade anual para a majoração de tributos, o que significa que a lei da nova PGV precisa ser publicada antes do exercício em que produzirá efeitos. Para o IPTU, a regra da noventena tem exceção específica quanto à fixação da base de cálculo, mas a anterioridade anual permanece. O calendário da Câmara, portanto, define o ano de vigência. Atrasar o envio do projeto de lei adia a receita em um exercício inteiro.
Muitos municípios adotam também uma transição gradual, com limite de aumento por imóvel ou escalonamento em parcelas anuais. A medida não é obrigatória, mas reduz a resistência política e o volume de impugnações. Quando adotada, deve estar na própria lei.
Etapas para atualizar a PGV com segurança jurídica
A atualização é um projeto, não um ato. Sem sequência clara, o município gasta meses com levantamento e chega à Câmara com um texto frágil. A ordem abaixo é a que reduz retrabalho e litígio.
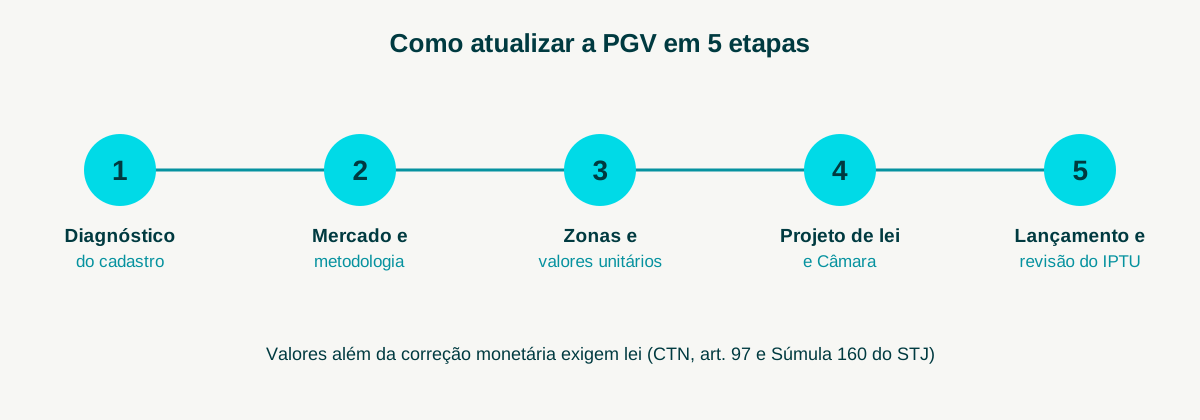
Etapa 1: diagnosticar o cadastro antes de avaliar o mercado
A primeira entrega é um retrato do cadastro imobiliário: quantos imóveis têm área construída divergente, quantos lotes estão sem edificação cadastrada, quais unidades não têm proprietário atualizado. Esse diagnóstico define o tamanho do trabalho e o risco de contestação. O guia sobre cadastro imobiliário municipal mostra como organizar essa base.
Sem esse passo, a prefeitura repete um erro clássico: investe em uma planta nova e a aplica sobre dados antigos. O ganho de arrecadação fica abaixo do esperado e o contribuinte percebe erros individuais com facilidade.
Etapa 2: levantar evidências de mercado e definir a metodologia
A avaliação em massa deve se apoiar em dados de mercado, como transações registradas, ofertas e laudos, tratados com método estatístico. A NBR 14653, da ABNT, é a referência técnica para avaliação de bens e orienta o rigor mínimo da metodologia. A prefeitura pode executar o trabalho com equipe própria de engenharia ou contratar empresa especializada, observada a Lei 14.133/2021 e a definição adequada do objeto, dos produtos e dos critérios de aceite.
Seja qual for o modelo, a metodologia precisa ficar documentada: fontes dos dados, tratamento de amostras, critérios de zoneamento e memória de cálculo dos fatores. É esse dossiê que a procuradoria usará para defender a planta se ela for questionada.
Etapa 3: delimitar zonas homogêneas e fixar valores unitários
Com os dados tratados, define-se o zoneamento por homogeneidade de valor, os valores por metro quadrado de terreno e os padrões construtivos. Aqui o cadastro georreferenciado faz diferença. O cadastro multifinalitário permite comparar imóveis vizinhos, identificar rupturas de valor entre faces de quadra e detectar construções não declaradas antes da publicação da planta.
Revise também as zonas de expansão e os loteamentos novos. É comum que a planta antiga não tenha valor específico para eles, e o lançamento acaba usando parâmetros de áreas vizinhas que não refletem o mercado.
Etapa 4: elaborar o projeto de lei e conduzi-lo na Câmara
O texto deve conter a tabela de valores, os fatores de ajuste, a data de vigência, a regra de transição e a previsão de revisão periódica. Anexe a memória técnica e a simulação de impacto por faixa de imóvel. Vereadores votam melhor quando entendem quem paga mais, quem paga menos e por quê.
Uma boa prática é apresentar ao Legislativo o cenário de impacto por bairro, com exemplos reais anonimizados, e prever limites de variação anual. Isso reduz a pressão por emendas que desmontam a metodologia.
Etapa 5: lançar o IPTU e estruturar a revisão de lançamento
Aprovada a lei, o lançamento ocorre sobre o cadastro atualizado. Nesse momento, o canal de contestação precisa estar pronto. Quem questiona o valor deve encontrar fluxo claro, com documentos exigidos, prazos e decisão fundamentada. O conteúdo da Aprova sobre revisão de lançamento do IPTU detalha esse rito.
Municípios que digitalizam esse canal reduzem o atendimento presencial e deixam registro de cada análise. Em Herculândia, no interior de São Paulo, a Secretaria de Tributos opera no Aprova Digital um fluxo para o pedido de revisão de lançamento do IPTU, com documentação condicional por tipo de vínculo do requerente e envio automático ao setor de Lançadoria e Tributação.
Por que a PGV só funciona com cadastro imobiliário limpo
A planta fixa o valor do metro quadrado. Quem determina quantos metros quadrados cada contribuinte paga é o cadastro. Por isso, a atualização da PGV é, na verdade, uma operação conjunta de valores e dados. Se a área construída está desatualizada, o ganho de arrecadação da nova planta é parcialmente perdido.
A manutenção cadastral contínua é o que sustenta o resultado ao longo dos anos. Reformas, ampliações, desmembramentos, mudanças de uso e transferências de titularidade precisam chegar ao cadastro no momento em que ocorrem, e não em um recadastramento a cada dez anos.
Fluxos digitais de atualização cadastral
Quando o pedido de atualização entra por um canal digital, com documentos padronizados e roteamento ao setor responsável, a base se mantém limpa com menos esforço. Em Lagoa Santa (MG), a Secretaria de Finanças parametrizou no Aprova Digital o processo de revisão do IPTU com base na legislação municipal, que autoriza a revisão de lançamentos dos últimos cinco anos. O fluxo coleta área do terreno, área construída e características da edificação, e encerra com parecer técnico e decisão fundamentada.
O mesmo município estruturou a transferência de titularidade do IPTU, com leitura de matrícula por agente de inteligência artificial para extrair quadra e lote. O resultado é um cadastro que se corrige a cada requerimento, em vez de acumular defasagem entre as revisões da planta.
Integração com licenciamento e obras
A maior fonte de divergência cadastral é a obra que não chega à Fazenda. Alvará de construção, Habite-se e regularização precisam gerar atualização automática no cadastro fiscal. Esse encadeamento entre Obras e Tributação é uma das frentes prioritárias apontadas no guia sobre reforma tributária para municípios, que trata a qualidade do cadastro como condição de conformidade na transição para o IBS e a CBS.
Riscos jurídicos e operacionais que a gestão deve prevenir
Uma PGV bem desenhada pode ser derrubada por falhas de processo. Os riscos mais frequentes são previsíveis e, em geral, evitáveis.
Atualização por decreto acima da inflação
É o erro mais conhecido e o mais caro. Decreto que aplica reajuste superior ao índice oficial contraria a Súmula 160 do STJ e expõe todos os lançamentos da região a anulação. A restituição de valores pagos a maior compromete o caixa e a imagem do gestor.
Falta de memória de cálculo e de transparência
Valores sem fundamentação técnica são o principal argumento das impugnações. Publicar a metodologia, os parâmetros e as zonas, e disponibilizar consulta ao valor de cada imóvel, reduz o contencioso. O contribuinte aceita melhor um aumento explicado do que um aumento surpresa.
Cadastro com erro individual
Mesmo com planta correta, erros de área, uso ou titularidade geram lançamentos injustos. Se o canal de revisão não funciona, esses casos viram ações judiciais. Por isso, a prefeitura deve tratar a revisão de lançamento como parte do projeto da PGV, com equipe e prazo de resposta definidos.
Ausência de periodicidade na lei
Se a lei não fixa ciclo de revisão, a planta envelhece de novo. Prever revisão periódica, com atualização monetária anual pelo índice oficial e reavaliação estrutural em prazo definido, evita que o município volte à situação anterior.
Indicadores para acompanhar a atualização
A gestão precisa medir o resultado do projeto, e não apenas a aprovação da lei. Alguns indicadores úteis:
- tempo desde a última revisão da PGV, por zona;
- variação do valor venal médio lançado, por região;
- distância entre valor venal do IPTU e valor de mercado nas transações do ITBI;
- percentual de imóveis com cadastro atualizado nos últimos cinco anos;
- volume de pedidos de revisão de lançamento e tempo médio de decisão;
- percentual de lançamentos mantidos em recurso administrativo;
- crescimento da arrecadação de IPTU e da inadimplência após o novo lançamento.
Esses dados indicam se a planta está calibrada, se o cadastro acompanha o território e se o canal de revisão resolve ou apenas acumula demanda. O conteúdo sobre arrecadação de IPTU aprofunda a análise de receita e inadimplência após o lançamento.
FAQ: perguntas frequentes sobre planta genérica de valores
A PGV precisa de lei ou pode ser atualizada por decreto?
A atualização monetária, até o índice oficial, pode ser feita por decreto quando a legislação local prevê. A revisão da planta que altera zonas, valores unitários ou fatores além da correção exige lei, conforme o art. 97 do CTN e a Súmula 160 do STJ.
Com que frequência a PGV deve ser atualizada?
A periodicidade depende da lei municipal. Tecnicamente, quanto mais dinâmico o mercado imobiliário local, mais curto deve ser o ciclo. Uma boa prática é fixar na própria lei a correção anual por índice oficial e uma revisão estrutural em prazo definido.
Qual a diferença entre PGV e valor venal?
A PGV é a tabela de valores unitários por zona, aprovada em lei. O valor venal é o resultado da aplicação dessa tabela às características de cada imóvel cadastrado e serve de base de cálculo do IPTU. O valor venal muda quando a planta ou o cadastro mudam.
Quanto tempo leva a atualização da PGV?
Não há prazo único. O tempo varia conforme a qualidade do cadastro, o método de avaliação, a contratação do serviço e o calendário da Câmara. Como a lei precisa ser publicada antes do exercício de vigência, o planejamento deve começar com antecedência de pelo menos um ano.
Conclusão
Atualizar a planta genérica de valores é uma decisão de gestão fiscal, jurídica e política ao mesmo tempo. O ganho de arrecadação é real, mas só aparece quando a prefeitura respeita a reserva de lei, documenta a metodologia e chega ao lançamento com cadastro confiável. Sem essas condições, o reajuste vira litígio.
Três decisões organizam o projeto. A primeira é diagnosticar o cadastro antes de contratar a avaliação, para saber o tamanho real do problema. A segunda é tratar o projeto de lei como peça técnica e política, com simulação de impacto e regra de transição. A terceira é preparar o canal de revisão de lançamento antes do primeiro carnê, para que os erros individuais sejam resolvidos no âmbito administrativo.
A reforma tributária reforça essa agenda. Cadastro imobiliário completo, integrado ao licenciamento e preparado para o Cadastro Imobiliário Brasileiro, é a base comum de IPTU, ITBI e das novas obrigações de informação. O município que organiza esses dados agora chega à transição com mais controle sobre a receita.
O próximo passo prático é simples: levantar há quanto tempo a planta foi revisada, medir a divergência cadastral por região e mapear o fluxo de atualização e de contestação hoje existente. A partir desse retrato, a gestão consegue definir escopo, prazo e responsáveis, e conduzir a revisão da PGV como um projeto contínuo de governança de dados, e não como um esforço isolado a cada década.
Sumário

Redação Aprova
A Redação Aprova produz conteúdos sobre gestão pública, legislação e transformação digital para apoiar prefeitos, secretários e equipes municipais. Os artigos são desenvolvidos com base em fontes oficiais, boas práticas do setor público e a partir da experiência da Aprova no desenvolvimento de soluções para modernizar a administração municipal.