
Split Payment: o que muda na arrecadação municipal
Em 15 de outubro de 2026 começou a fase de testes da Plataforma Pública do split payment, o mecanismo de retenção automática de tributos no momento do pagamento criado pela Reforma Tributária. Para quem acompanha a transição do ISS para o IBS, a notícia confirma que o cronograma saiu do papel: Prestadores de Serviços de Pagamento (PSPs) já estão integrando seus sistemas à infraestrutura nacional que vai operar em caráter definitivo a partir de 2027.
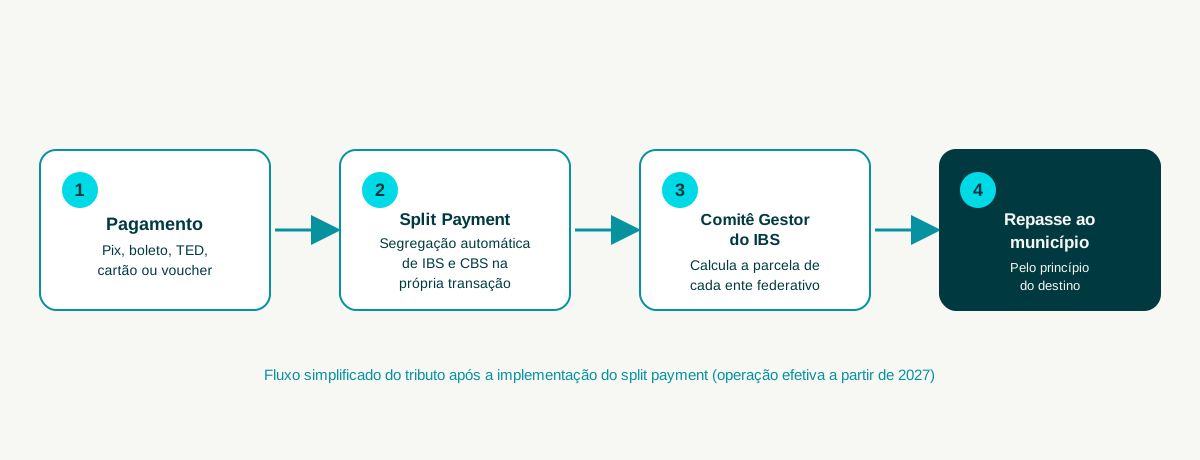
Para a gestão municipal, split payment não é só um tema de contador ou de fintech. É a peça que antecede o repasse do IBS: antes de qualquer valor chegar ao Comitê Gestor e ser distribuído aos municípios pelo princípio do destino, o sistema vai segregar a parcela de IBS e CBS diretamente na transação, em cada boleto, Pix, TED ou pagamento com cartão.
Isso muda a lógica que a prefeitura conhece desde sempre. No modelo atual do ISS, o contribuinte apura, declara e recolhe o tributo depois de prestar o serviço — com todo o risco de inadimplência, sonegação e atraso que isso implica. No split payment, a retenção acontece no instante da liquidação financeira, antes mesmo de o dinheiro chegar ao prestador.
Este guia explica o que é o split payment, qual a base legal que o sustenta, o cronograma oficial de implementação e, principalmente, o que muda na arrecadação municipal e como a prefeitura deve se preparar.
O que é o split payment na reforma tributária
O split payment é o mecanismo que divide automaticamente o valor de uma transação no momento do pagamento, destacando a parcela de IBS e CBS antes de o restante ser liberado ao fornecedor. Em vez de o contribuinte recolher o tributo depois de apurar o imposto devido, o sistema retém o valor na própria movimentação financeira.
A Lei Complementar 214/2025, nos artigos que tratam do tema, estabelece o procedimento padrão do split payment e determina que ele deve operar de forma simultânea nas operações com adquirentes que não são contribuintes do IBS e da CBS, cobrindo o universo de consumidores finais.
Como funciona o procedimento padrão
No procedimento padrão, o originador da transação — o sistema do meio de pagamento usado pelo adquirente — consulta os sistemas do Fisco antes de liberar os recursos ao fornecedor. O valor de IBS e CBS segregado é calculado, retido e direcionado ao Comitê Gestor do IBS; o restante segue normalmente para o fornecedor.
Diferença entre split payment e a cobrança tradicional do ISS
No modelo tradicional, o prestador de serviço emite a nota, apura o ISS devido e recolhe o imposto num prazo posterior, por guia própria. No split payment, a retenção ocorre dentro da própria transação de pagamento, de forma automática e simultânea à liquidação financeira. A prefeitura deixa de depender do comportamento de pagamento do contribuinte para garantir a entrada do tributo no sistema.
Base legal do split payment: LC 214/2025 e Decreto 12.955/2026
O split payment tem origem na Emenda Constitucional 132/2023, que criou o IBS e a CBS e autorizou lei complementar a definir como responsável pelo pagamento do imposto quem concorrer para a execução ou liquidação da operação — base constitucional que sustenta a retenção automática.
A regulamentação infraconstitucional veio com a Lei Complementar 214/2025, que estrutura o procedimento padrão do split payment e trata da obrigatoriedade do fornecedor incluir o destaque do tributo na transação.
Em 29 de abril de 2026, o Decreto 12.955/2026 regulamentou a CBS e trouxe as regras operacionais do split payment: definiu os arranjos de pagamento sujeitos ao mecanismo — boleto, as modalidades de Pix, TED, TEF, cartões de crédito, débito, pré-pago e voucher — e determinou que a implementação ocorrerá em, no mínimo, duas etapas, por ato conjunto da Receita Federal e do Comitê Gestor do IBS.
Cronograma de implementação do split payment
O cronograma de transição da Reforma Tributária já estava desenhado desde a LC 214/2025 para evitar choque fiscal: 2026 é o ano de testes, com alíquotas simbólicas de IBS (0,1%) e CBS (0,9%); a partir de 2027 a CBS entra em plena operação e o split payment começa a valer de forma efetiva; entre 2029 e 2032 ocorre a substituição progressiva do ISS e do ICMS pelo IBS, em escala de 10% ao ano; e em 2033 o modelo novo passa a operar integralmente.
Fase de testes (a partir de 15 de outubro de 2026)
A etapa iniciada em outubro de 2026 testa a integração entre os PSPs e a Plataforma Pública do Split Payment em ambiente controlado — nenhuma transação real é processada e não há penalidade para os participantes. O objetivo é validar a infraestrutura antes da entrada em operação efetiva.
Primeira e segunda etapa de operação
Segundo o Decreto 12.955/2026, a primeira etapa de operação do split payment será restrita ao procedimento padrão, nas operações em que o adquirente é contribuinte do regime regular, cobrindo boleto, Pix e transferências eletrônicas — de uso facultativo nessa fase. Na segunda etapa, todos os arranjos de pagamento listados no decreto, incluindo cartões e vouchers, precisam se habilitar ao split payment, e as operações com consumidor final (B2C) entram de forma simultânea. O cronograma exato de cada etapa ainda depende de ato conjunto da Receita Federal e do Comitê Gestor do IBS.
O que muda na arrecadação municipal com o split payment
Para a prefeitura, o split payment altera o ponto em que o tributo municipal embutido no IBS passa a existir como recurso segregado — antes mesmo de qualquer repasse. Isso tem três efeitos diretos na gestão fiscal municipal.
Impacto no fluxo de caixa e na previsibilidade de receita
Como a retenção ocorre na própria transação, o valor de IBS some do caixa do fornecedor e entra no sistema nacional antes de qualquer decisão do contribuinte sobre pagar ou não o tributo. Isso tende a reduzir a inadimplência fiscal associada ao antigo recolhimento por apuração — mas também significa que a prefeitura perde a relação direta e imediata com o fluxo de caixa que tinha sob o ISS. A receita municipal passa a depender da precisão do cadastro mobiliário e do cálculo do princípio do destino feito pelo Comitê Gestor do IBS, etapa que já tratamos em detalhe no conteúdo sobre o repasse do IBS.
Relação com a NFS-e Nacional e o Comitê Gestor do IBS
O split payment depende de uma camada de dados confiável para segregar corretamente o tributo. Essa camada é a NFS-e Nacional, cujo padrão único alimenta o sistema que calcula e retém IBS e CBS a cada operação. Sem NFS-e consistente, endereço de prestação correto e CNAE atualizado, o split payment pode segregar o valor para o ente errado — e o município perde arrecadação por falha técnica, não por decisão política.
Riscos para municípios despreparados
Cadastro mobiliário desatualizado, endereços de prestação incorretos e ausência de integração com o Ambiente Nacional de dados fiscais são os principais riscos listados pela própria regulamentação da reforma. No split payment, qualquer imprecisão cadastral se traduz em perda direta de receita, porque a segregação do tributo já ocorre na ponta, sem margem para correção manual posterior pela prefeitura.
Como a prefeitura deve se preparar para o split payment
A preparação passa por três frentes concretas. Primeiro, manter o cadastro mobiliário e o ISSQN atualizados, com CNAEs corretos e endereço real de prestação de serviço — pré-requisito para que o split payment segregue o valor certo ao município certo. Segundo, acompanhar a integração com o Sinter e com o Cadastro Imobiliário Brasileiro, que compõem a base territorial usada pelo Ambiente Nacional. Terceiro, revisar o rito interno de fiscalização e contencioso tributário para operar em rede com os dados compartilhados nacionalmente.
Municípios que já tramitam o contencioso de ISSQN — inclusão, revisão, restituição, denúncia espontânea — em fluxo digital, com tramitação rastreável entre fiscalização, procuradoria, juntas julgadoras e gabinete, chegam à transição do split payment em vantagem: o histórico de lançamento e de decisão já está estruturado e auditável, o que facilita a conciliação entre o valor retido pelo split payment e o que efetivamente deveria chegar ao município. Prefeituras que ainda dependem de protocolo físico para esse rito tendem a sentir mais o impacto da mudança, porque a divergência entre cadastro e sistema nacional só aparece depois que a receita já foi segregada.
Perguntas frequentes sobre split payment
O que é split payment na reforma tributária?
É o mecanismo que retém automaticamente a parcela de IBS e CBS no momento do pagamento de uma transação, antes de o valor restante ser liberado ao fornecedor, substituindo a lógica de apuração e recolhimento posterior do tributo.
Quando o split payment entra em vigor para os municípios?
A fase de testes de integração começou em outubro de 2026. A operação efetiva do split payment está prevista para 2027, junto com a entrada em plena vigência da CBS, enquanto a substituição completa do ISS pelo IBS ocorre de forma gradual até 2033.
O split payment substitui a NFS-e Nacional?
Não. O split payment depende da NFS-e Nacional como fonte de dados para identificar corretamente a operação, o prestador e o local de prestação do serviço. Sem uma NFS-e consistente, a segregação do tributo pelo split payment fica sujeita a erro.
O município precisa se cadastrar no split payment?
O cadastro e a operação técnica do split payment ficam a cargo dos Prestadores de Serviços de Pagamento e do Comitê Gestor do IBS. Ao município cabe manter cadastro mobiliário, CNAEs e endereços de prestação atualizados, além de integrar seus sistemas fiscais ao Ambiente Nacional de Dados Fiscais para garantir que o valor segregado chegue corretamente à prefeitura.
Conclusão
O split payment marca a passagem de um modelo em que a prefeitura cobrava o ISS depois do fato gerador para um modelo em que o tributo municipal embutido no IBS já nasce segregado, dentro da própria transação de pagamento. A fase de testes iniciada em outubro de 2026 é o primeiro sinal concreto de que essa mudança vai acontecer dentro do cronograma oficial da Reforma Tributária, com operação efetiva a partir de 2027.
Para o gestor público, a lição prática é que a receita municipal deixa de depender do comportamento de pagamento do contribuinte e passa a depender da qualidade dos dados que a prefeitura entrega ao sistema nacional: cadastro mobiliário, CNAE, endereço de prestação e integração com NFS-e Nacional, Sinter e Cadastro Imobiliário Brasileiro. Cidades que chegam a 2027 com esses dados organizados e com o contencioso tributário tramitando de forma rastreável tendem a preservar receita no novo modelo; as que não se prepararem vão descobrir a perda de arrecadação só depois que o valor já tiver sido segregado para outro ente.
O próximo passo natural para quem lidera a fazenda municipal é tratar o split payment como extensão direta da preparação para o repasse do IBS — e não como um tema isolado de fintech ou de contabilidade.
Sumário

Redação Aprova
A Redação Aprova produz conteúdos sobre gestão pública, legislação e transformação digital para apoiar prefeitos, secretários e equipes municipais. Os artigos são desenvolvidos com base em fontes oficiais, boas práticas do setor público e a partir da experiência da Aprova no desenvolvimento de soluções para modernizar a administração municipal.