
Valor venal de referência: base do ITBI sem litígio
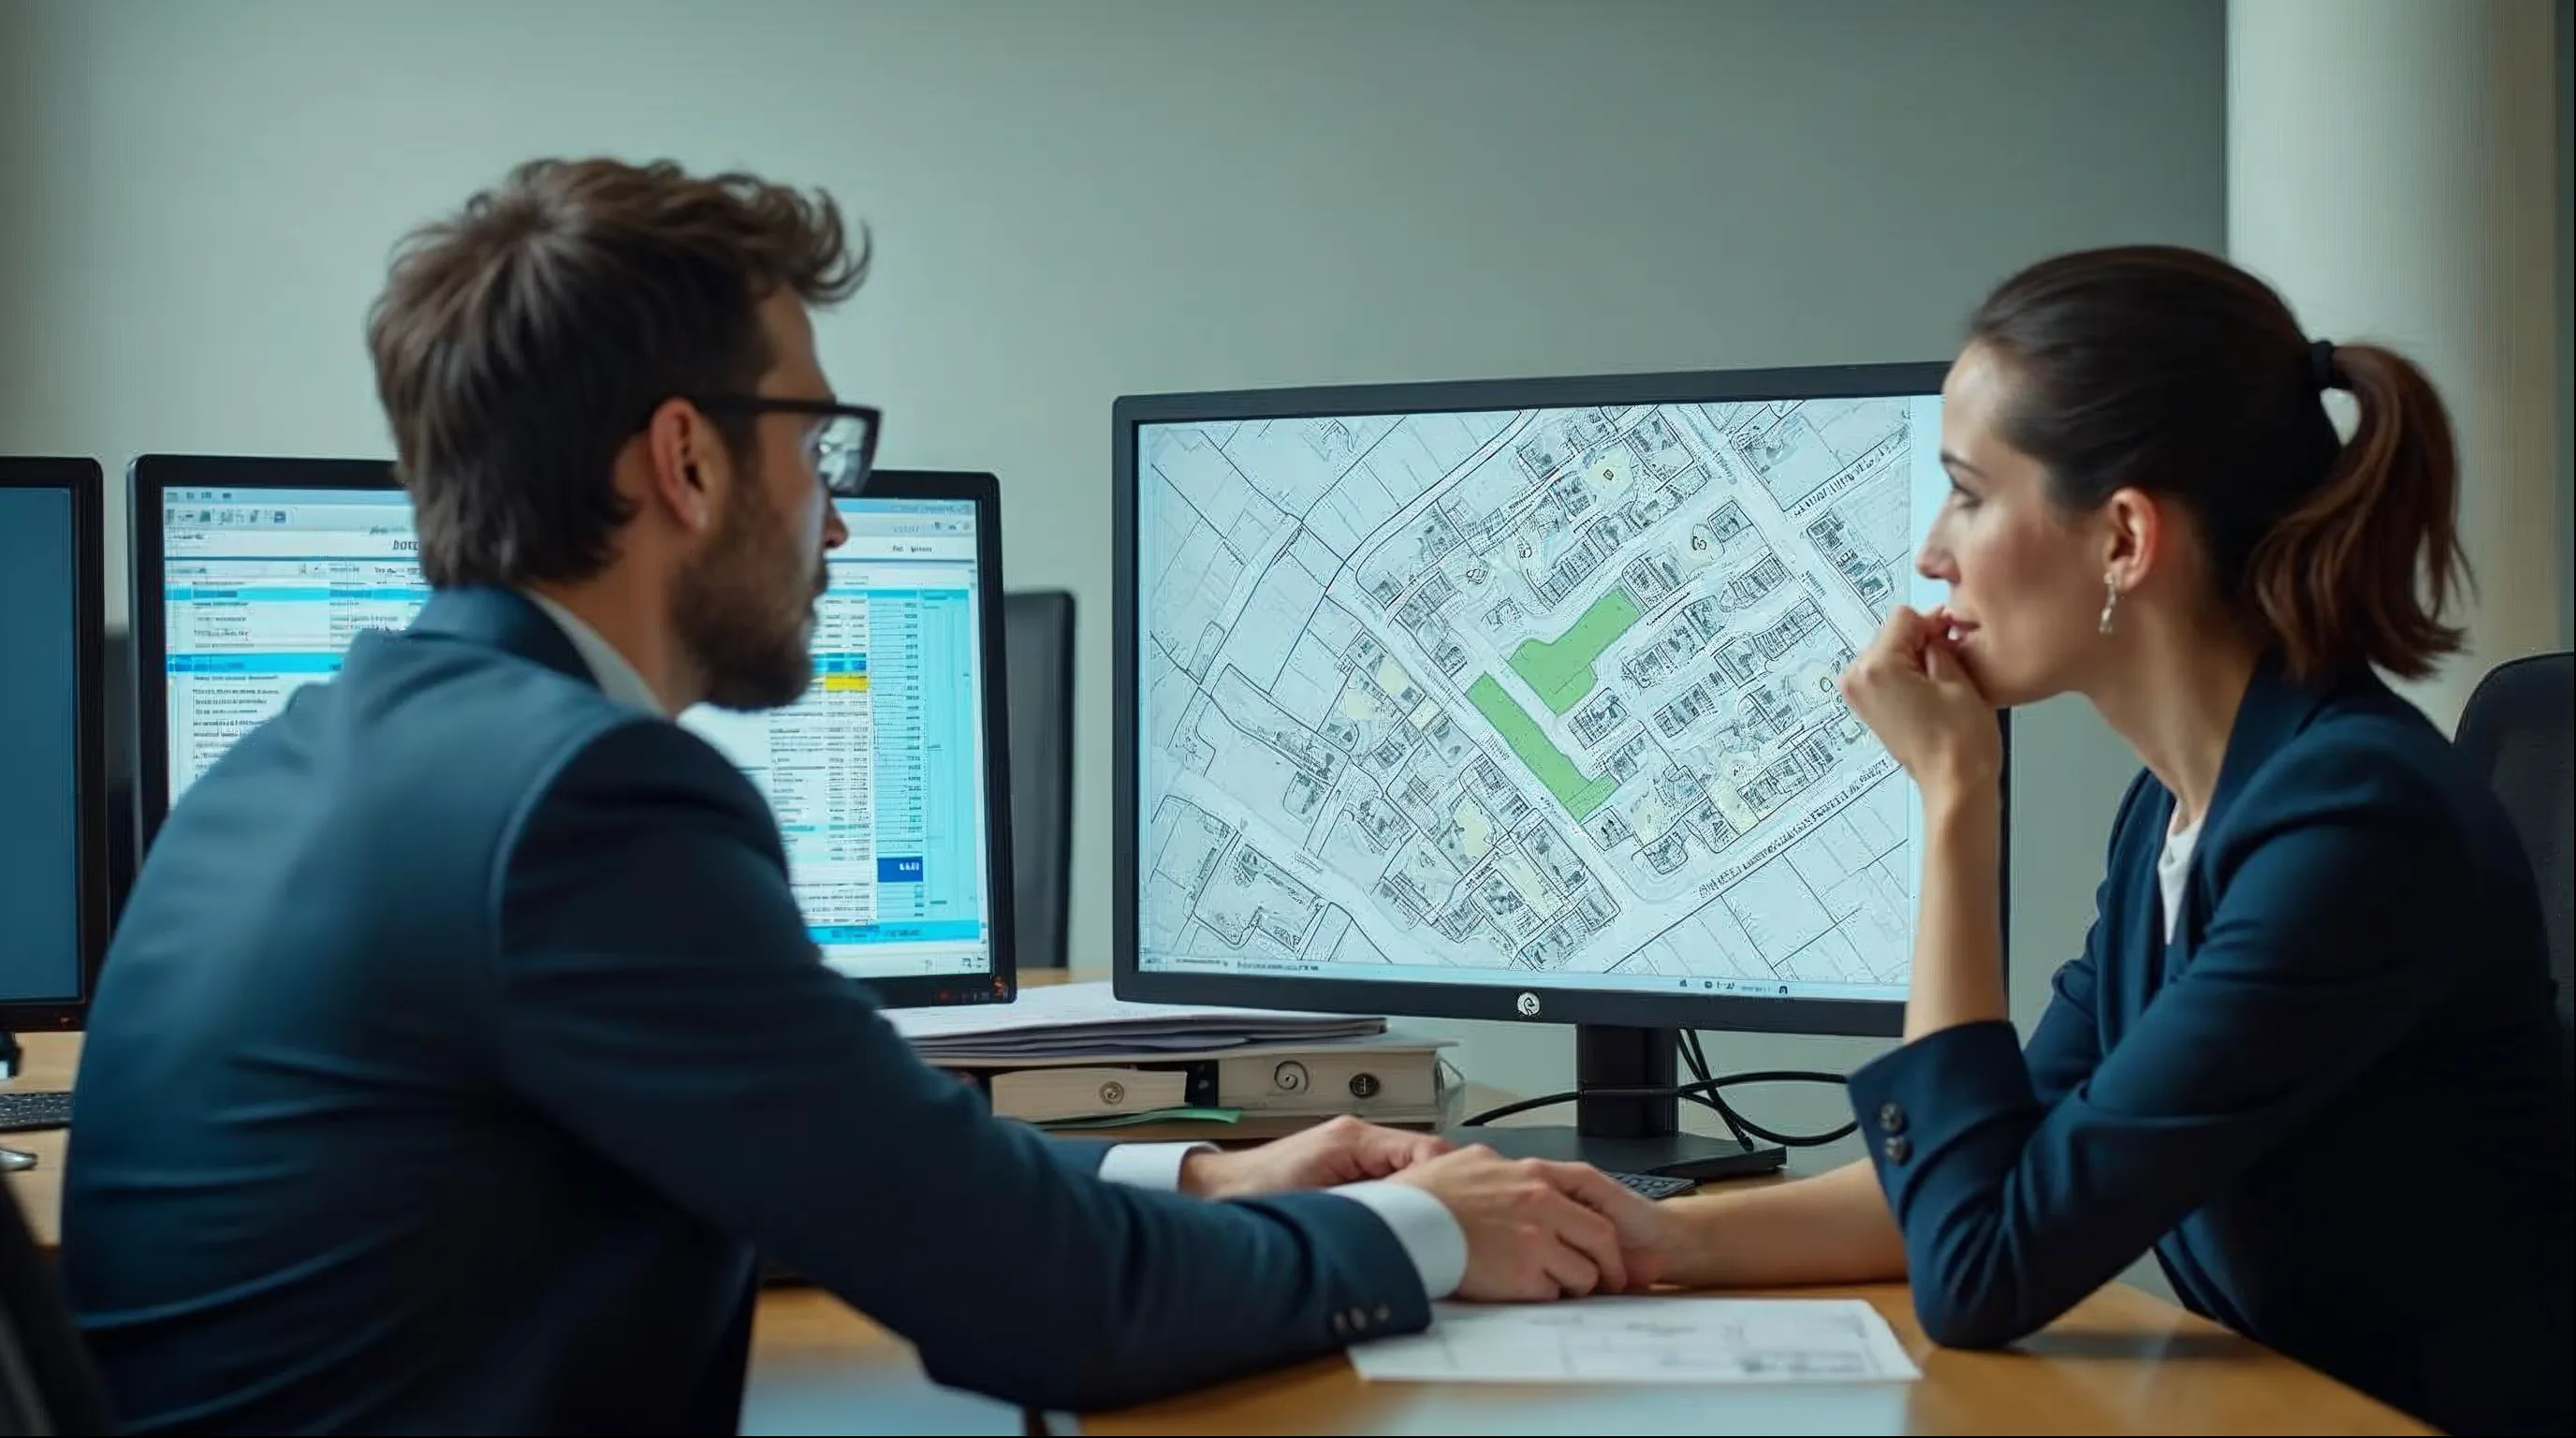
O valor venal de referência é o parâmetro que a administração tributária constrói a partir de dados de mercado e do cadastro para estimar o valor de um imóvel. Ele serve de régua para a análise do ITBI e do IPTU, mas não pode funcionar como valor imposto ao contribuinte antes de qualquer procedimento. Essa distinção é o ponto em que muitas prefeituras perdem receita ou acumulam litígio.
Na prática, a secretaria de Fazenda convive com dois riscos opostos. De um lado, uma base defasada e subavaliada, em que o valor declarado nas transações fica muito abaixo do mercado e a arrecadação deixa de acompanhar a valorização do território. De outro, uma tabela aplicada de forma automática, que gera impugnações, mandados de segurança e decisões judiciais desfavoráveis ao município.
O caminho seguro passa por metodologia. A Planta Genérica de Valores (PGV), o cadastro imobiliário atualizado e a leitura estatística das transações formam a base técnica para identificar divergências e fundamentá-las. Quando o município documenta o critério, ele consegue abrir procedimento administrativo com respaldo, em vez de arbitrar valores sem lastro.
Para o gestor, o tema envolve receita, conformidade legal e segurança jurídica ao mesmo tempo. Uma PGV desatualizada afeta o IPTU; uma referência mal usada afeta o ITBI e expõe a procuradoria. Este conteúdo mostra como estruturar a metodologia, quais limites a jurisprudência impõe e que papel o cadastro e a tecnologia cumprem nesse processo.
O que é valor venal de referência e para que a prefeitura o utiliza
O valor venal é o valor pelo qual o imóvel seria negociado à vista, em condições normais de mercado. O Código Tributário Nacional o toma como base de cálculo do IPTU (art. 33) e do ITBI (art. 38). O valor venal de referência é a estimativa que o município produz, por região, tipologia e padrão construtivo, para comparar com o que as partes declaram.
Ele não substitui a declaração do contribuinte. Funciona como indicador de risco: quando o valor declarado se afasta de forma relevante da referência, a análise aprofundada é justificada. Esse uso preserva a lógica do imposto e dá critério objetivo à fiscalização.
Diferença entre valor venal de referência, valor declarado e valor venal do IPTU
São três grandezas distintas. O valor venal do imóvel para IPTU decorre da PGV e dos dados cadastrais, e é lançado de ofício. O valor declarado é o da transação, informado pelas partes. O valor de referência é a estimativa de mercado usada como parâmetro de conferência.
Confundir essas grandezas é a origem de grande parte dos conflitos. O valor do IPTU não é piso do ITBI, e o valor de referência não é preço fixado. Cada um tem função própria no ciclo tributário.
Onde o valor de referência aparece na rotina da Fazenda
O uso mais comum é na triagem das declarações de ITBI. Operações com valor muito inferior à referência da região são direcionadas para análise, enquanto as demais seguem fluxo simplificado. Isso libera a equipe para onde há risco real.
Também serve para planejamento de receita e para subsidiar a revisão da PGV. Se muitas transações se afastam da referência na mesma região, o sinal é que a planta precisa ser atualizada.
Planta Genérica de Valores: a base técnica do IPTU e da referência do ITBI
A Planta Genérica de Valores é o instrumento que organiza o território em zonas de valor e define parâmetros de terreno e construção. É ela que alimenta o lançamento do IPTU e, indiretamente, a construção de referências para outros tributos imobiliários. Sua qualidade determina a qualidade de toda a base.
Uma PGV sólida combina três elementos: zoneamento por homogeneidade de valor, tabelas de preço por metro quadrado e fatores de correção por características do imóvel. Sem dados cadastrais confiáveis, esses fatores viram aproximações grosseiras.
Como a PGV é construída e atualizada
O processo começa pela coleta de evidências de mercado: ofertas, transações registradas e avaliações técnicas. Em seguida, o município define faces de quadra, zonas e fatores. Por fim, o resultado é consolidado em norma local.
A atualização deve seguir o que a legislação municipal e o CTN autorizam. A simples correção monetária da base tem tratamento próprio, enquanto a revisão da planta, que altera valores além da atualização, costuma exigir lei. Por isso a procuradoria deve acompanhar o desenho do projeto desde o início.
Efeito da PGV defasada sobre a arrecadação
Quando a planta fica anos sem revisão, a distância entre valor lançado e valor de mercado cresce. Imóveis valorizados pagam proporcionalmente menos que imóveis estagnados, o que gera distorção de justiça fiscal e perda de receita própria. Para aprofundar o efeito no imposto predial, veja o conteúdo sobre arrecadação de IPTU.
O que o STJ decidiu sobre a base de cálculo do ITBI
O Tema 1.113 do STJ é a referência obrigatória para qualquer metodologia. Segundo o julgamento, a base de cálculo do ITBI é o valor do imóvel transmitido em condições normais de mercado, sem vinculação à base de cálculo do IPTU, que sequer serve de piso. O detalhamento está na notícia oficial do STJ sobre o Tema 1.113.
A tese também estabelece que o valor declarado pelo contribuinte goza de presunção de compatibilidade com o mercado. Essa presunção só pode ser afastada pelo fisco por meio de processo administrativo próprio, nos termos do art. 148 do CTN. E o município não pode arbitrar previamente a base de cálculo com respaldo em valor de referência fixado unilateralmente.
Como usar a referência dentro desses limites
A consequência prática é clara. O valor de referência pode e deve existir, mas como instrumento de análise, não como valor automático de lançamento. Ele indica quais declarações merecem procedimento, e o procedimento precisa ser fundamentado.
O município que respeita esse desenho reduz o risco de anulação judicial. Quem trata a tabela como base imposta tende a perder as demandas e a devolver valores.
Procedimento administrativo para questionar o valor declarado
O rito costuma envolver notificação ao contribuinte, abertura de prazo para manifestação, juntada de laudo ou parecer técnico, decisão fundamentada e possibilidade de recurso. Cada etapa deve ficar registrada. A legislação local define prazos e competências, e a código tributário municipal é o ponto de partida para ajustar esse fluxo.
Como estruturar a metodologia de valor venal de referência no município
Uma metodologia defensável responde a quatro perguntas: de onde vêm os dados, como são tratados, quem aprova e como o resultado é aplicado. A resposta precisa estar documentada, para que a procuradoria possa sustentar o critério em eventual contestação.
O ponto de partida é o cadastro imobiliário. Sem área construída, padrão, uso e localização corretos, nenhum modelo estatístico se sustenta. O conteúdo sobre cadastro imobiliário municipal detalha como organizar essa base.
Dados que alimentam o cálculo
- cadastro de terreno e edificação, com área, uso e padrão construtivo;
- transações registradas nas declarações de ITBI, ao longo do tempo;
- laudos de avaliação e pareceres técnicos já produzidos;
- zoneamento e parâmetros urbanísticos da região;
- dados georreferenciados que permitam comparar imóveis semelhantes.
Do cadastro simples ao cadastro multifinalitário
O cadastro que integra dados fiscais, urbanos e ambientais permite cruzamentos que um cadastro tributário isolado não permite. É possível comparar o imóvel com vizinhos, identificar construção não declarada e reavaliar a região de forma consistente. Esse é o papel do cadastro multifinalitário, que dá lastro técnico à metodologia.
Governança do processo
Defina responsáveis pela atualização, periodicidade de revisão e critérios de aprovação. Registre cada versão da tabela e a data de vigência. Essa trilha é o que transforma uma planilha de preços em um instrumento administrativo robusto.
Como reduzir litígio e subavaliação do ITBI na prática
O objetivo de uma boa metodologia é prevenir o conflito antes de ele chegar ao Judiciário. Isso exige transparência no critério, comunicação clara com o contribuinte e fluxo rastreável. A prefeitura que mostra por que questionou o valor tem mais chance de resolver a questão na esfera administrativa.
A digitalização do processo ajuda de forma direta. Em um fluxo eletrônico, a declaração, a análise, a notificação e a decisão ficam no mesmo histórico, o que facilita a prova em caso de recurso. O guia sobre ITBI digital mostra como organizar a emissão e o acompanhamento.
Em Lagoa Santa, a digitalização do ITBI eliminou a incerteza do contribuinte sobre o andamento do pedido, segundo o relato do secretário publicado pela Aprova. O mesmo princípio vale para a análise de valor: quando cada etapa é visível e registrada, a administração ganha previsibilidade.
Indicadores para acompanhar
- proporção de declarações encaminhadas para análise;
- tempo médio de decisão em cada etapa;
- percentual de decisões mantidas em recurso;
- distância média entre valor declarado e referência, por região;
- tempo desde a última revisão da PGV.
Esses indicadores mostram onde a metodologia funciona e onde precisa ser corrigida. Sem eles, a gestão decide por percepção.
Riscos a evitar
O primeiro é aplicar a tabela como valor mínimo obrigatório, prática contrária ao Tema 1.113. O segundo é decidir sem fundamentação individual. O terceiro é manter cadastro e PGV desatualizados, o que enfraquece qualquer critério. Todos podem ser mitigados com norma clara, procedimento padronizado e dados confiáveis.
FAQ: perguntas frequentes sobre valor venal de referência e ITBI
O valor de referência pode ser maior que o valor da transação?
Pode, e é justamente esse cenário que justifica a análise. Mas a diferença, por si só, não autoriza a cobrança sobre o valor de referência. O fisco deve instaurar procedimento administrativo e fundamentar a divergência, conforme o Tema 1.113 do STJ.
Com que frequência a PGV deve ser atualizada?
A periodicidade depende da legislação de cada município. Do ponto de vista técnico, quanto mais dinâmico o mercado local, mais curto deve ser o ciclo de revisão. O importante é fixar prazo em norma e cumpri-lo.
A atualização da PGV exige lei municipal?
A atualização monetária da base e a revisão que altera valores além dela têm tratamentos distintos no CTN, e a legislação local define os detalhes. Em regra, a revisão estrutural da planta exige lei, por isso é recomendável envolver a procuradoria desde o início.
Como o contribuinte contesta a base de cálculo do ITBI?
Por meio do processo administrativo previsto na legislação do município, com apresentação de documentos e, se for o caso, laudo de avaliação. Persistindo a divergência, cabe recurso administrativo e, depois, a via judicial.
Conclusão
O valor venal de referência é uma ferramenta de gestão, não um atalho de arrecadação. Bem construído, ele orienta a fiscalização, identifica regiões defasadas e sustenta decisões fundamentadas. Mal utilizado, vira fonte de litígio e de devolução de receita.
O ponto central é a coerência entre três camadas: um cadastro imobiliário confiável, uma Planta Genérica de Valores atualizada por norma e um procedimento administrativo que respeita a presunção do valor declarado. Quando essas camadas funcionam juntas, o município reduz subavaliação sem abrir mão da segurança jurídica.
Para a secretaria de Fazenda, o próximo passo é diagnosticar o estado atual. Há quanto tempo a PGV foi revisada? O cadastro reflete a realidade do território? O fluxo de análise do ITBI deixa rastro suficiente para sustentar uma decisão em recurso? As respostas indicam onde está o maior risco e onde está o maior ganho.
A tecnologia entra como suporte, e não como substituta da competência normativa. Fluxos digitais, cadastro integrado e indicadores por etapa dão visibilidade à operação e liberam a equipe técnica para o que exige julgamento. Para uma gestão tributária mais previsível, comece pelo mapeamento do processo e pela qualidade dos dados, e avance por etapas, com a procuradoria acompanhando cada decisão.
As regras gerais sobre a base de cálculo do IPTU e do ITBI estão no Código Tributário Nacional, e vale revisá-las antes de qualquer alteração de metodologia.
Sumário

Redação Aprova
A Redação Aprova produz conteúdos sobre gestão pública, legislação e transformação digital para apoiar prefeitos, secretários e equipes municipais. Os artigos são desenvolvidos com base em fontes oficiais, boas práticas do setor público e a partir da experiência da Aprova no desenvolvimento de soluções para modernizar a administração municipal.